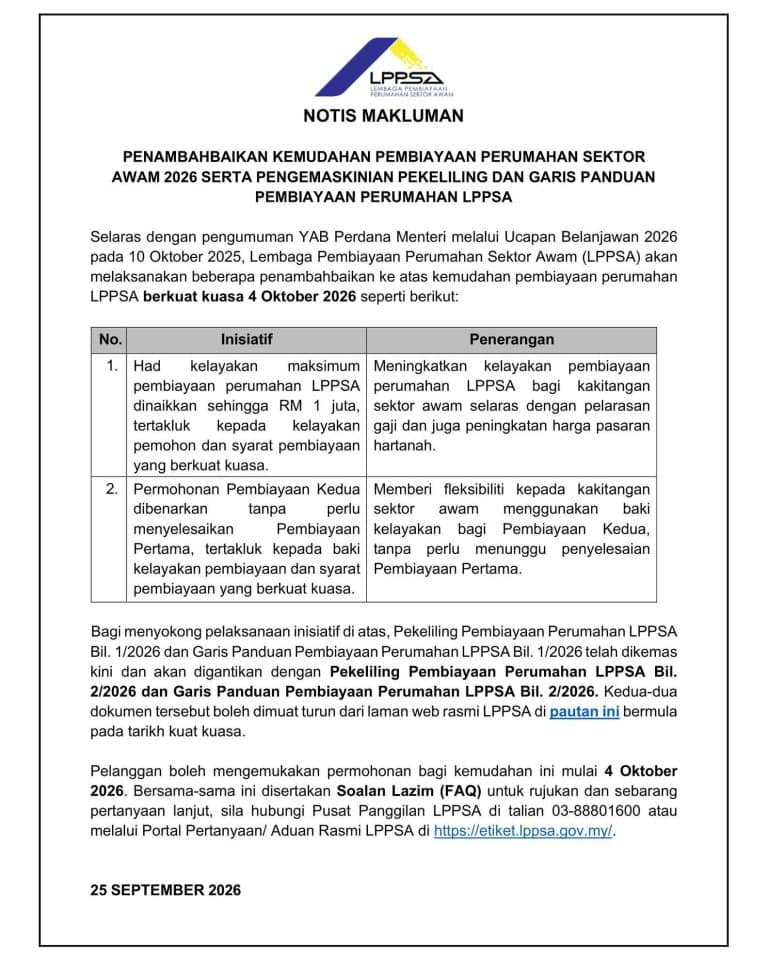
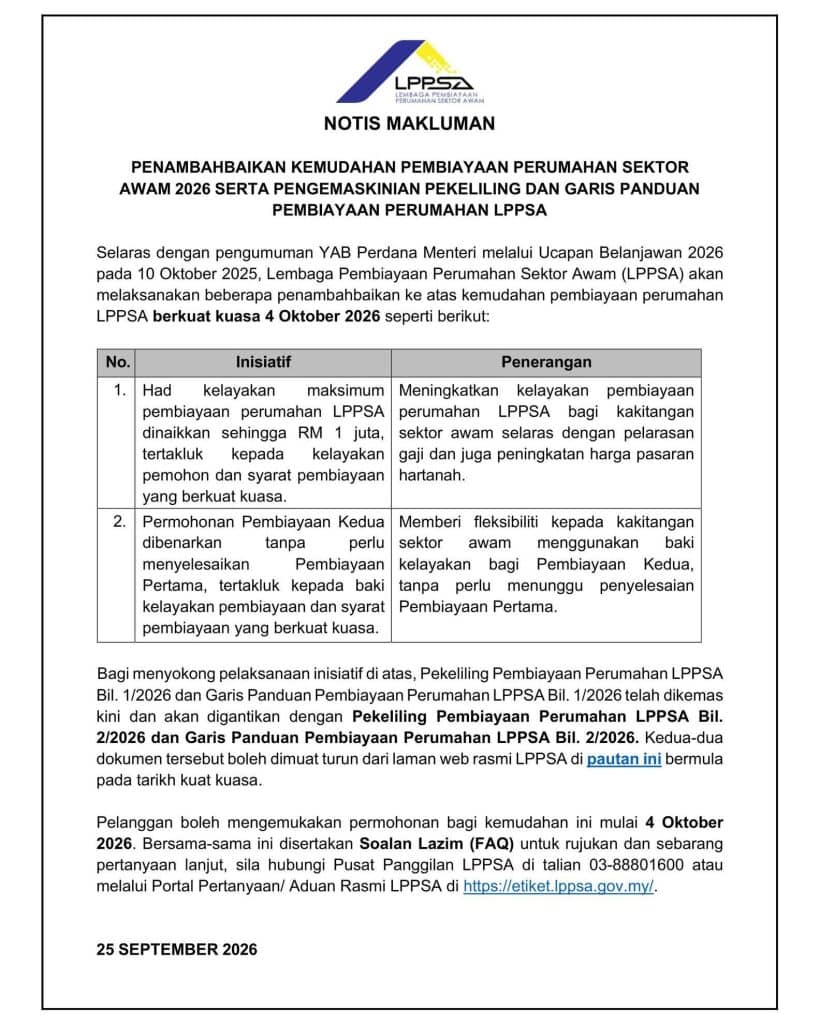
LPPSA Kedua kini menawarkan lebih fleksibiliti kepada penjawat awam yang ingin mendapatkan pembiayaan perumahan kali kedua. Bermula 4 Oktober 2026, pemohon tidak lagi perlu menyelesaikan pembiayaan LPPSA pertama terlebih dahulu untuk memohon pembiayaan kedua.
Penambahbaikan ini diumumkan oleh Lembaga Pembiayaan Perumahan Sektor Awam (LPPSA) sebagai sebahagian daripada penambahbaikan kemudahan pembiayaan perumahan sektor awam 2026.
Baca lanjut: Pembiayaan Kali Kedua LPPSA 2026
Apa itu LPPSA Kedua?
Secara mudah, LPPSA Kedua ialah kemudahan pembiayaan perumahan kali kedua untuk penjawat awam yang layak.
Sebelum ini, pemohon perlu menyelesaikan pembiayaan pertama sebelum membuat permohonan seterusnya. Namun, melalui penambahbaikan baharu, pemohon boleh mengemukakan permohonan Pembiayaan Kedua tanpa perlu menyelesaikan Pembiayaan Pertama.
Walau bagaimanapun, permohonan masih tertakluk kepada:
- kemampuan bayaran balik pemohon;
- syarat kelayakan LPPSA yang berkuat kuasa; dan
- jenis pembiayaan yang dipohon.
Bila LPPSA Kedua Mula Berkuat Kuasa?
Kemudahan baharu ini berkuat kuasa mulai: 4 Oktober 2026
Permohonan bagi kemudahan tersebut juga boleh dibuat mulai tarikh yang sama.
Syarat Mohon LPPSA Kedua 2026
Untuk memohon pembiayaan kedua, pemohon perlu memenuhi beberapa syarat asas.
Antaranya:
- Merupakan kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA.
- Potongan gaji bagi pembiayaan pertama telah dilaksanakan.
- Tiada tunggakan bayaran balik bagi pembiayaan pertama, jika berkenaan.
- Permohonan tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA.
Jadi, walaupun pembiayaan pertama masih belum selesai, pemohon boleh memohon LPPSA Kedua sekiranya memenuhi syarat yang ditetapkan.
Perlu Selesaikan LPPSA Pertama Dahulu?
Tidak perlu. Ini antara perubahan utama LPPSA 2026.
Pemohon boleh memohon Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA.
Sebagai contoh, jika masih mempunyai baki pembiayaan pertama, pemohon masih boleh mengemukakan permohonan pembiayaan kedua sekiranya kemampuan kewangan memenuhi syarat.
Berapa Margin Pembiayaan LPPSA Kedua?
Margin pembiayaan bergantung kepada status pembiayaan pertama.
Jika pembiayaan pertama sudah selesai
Margin pembiayaan boleh diberikan sehingga 100%.
Jika pembiayaan pertama masih belum selesai
Margin pembiayaan boleh diberikan sehingga 90%.
Untuk Pembiayaan Jenis 5 dan Jenis 7
Margin sehingga 100% boleh diberikan bagi:
- Jenis 5 – Ambil Alih
- Jenis 7 – Ubah Suai
untuk hartanah yang sama, tertakluk kepada syarat ditetapkan.
Contoh Mudah LPPSA Kedua
Contohnya, seseorang penjawat awam masih mempunyai pembiayaan pertama LPPSA tetapi ingin mendapatkan pembiayaan kedua.
Situasi:
Pembiayaan pertama masih belum selesai
↓
Pemohon ingin membeli/membiayai hartanah lain
↓
Tidak perlu menyelesaikan pembiayaan pertama terlebih dahulu
↓
Boleh memohon LPPSA Kedua
↓
LPPSA akan menilai kemampuan bayaran balik dan kelayakan pemohon
Jika pembiayaan pertama masih berjalan, margin pembiayaan kedua adalah sehingga 90%, tertakluk kepada syarat LPPSA.
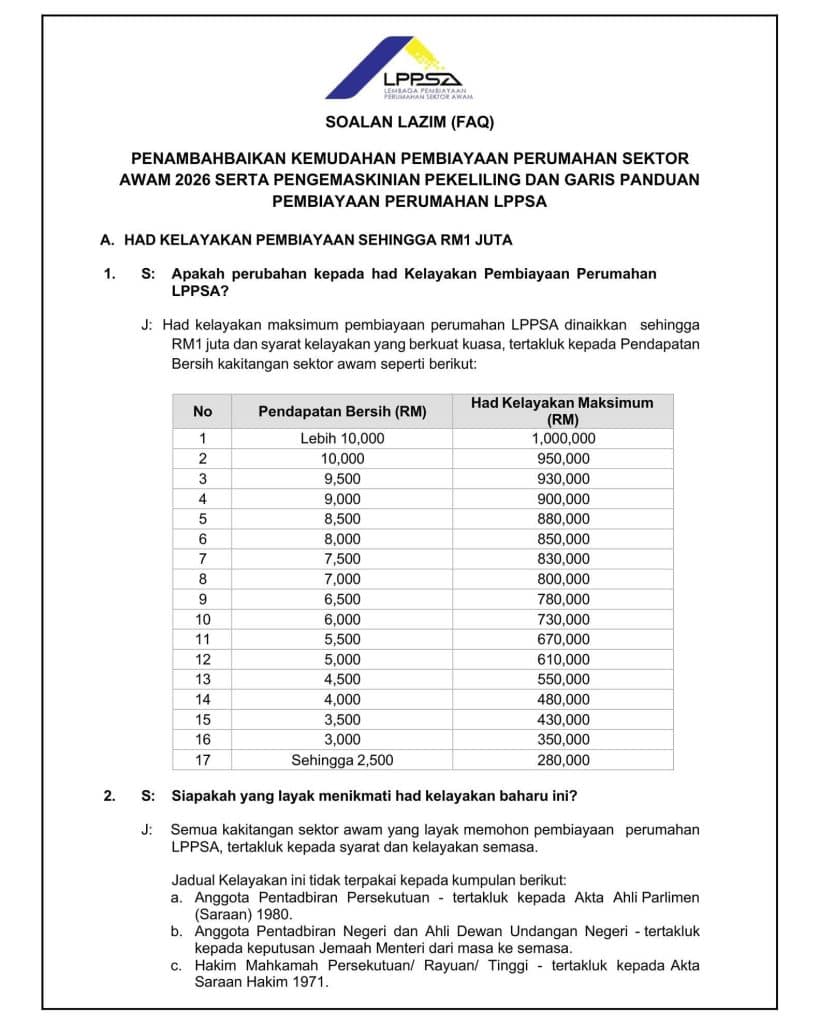
Had Kelayakan Pembiayaan LPPSA Naik Hingga RM1 Juta
Selain kemudahan LPPSA Kedua, had maksimum pembiayaan perumahan LPPSA turut dinaikkan sehingga RM1 juta.
Jumlah kelayakan bergantung kepada pendapatan bersih pemohon.
| Pendapatan Bersih | Had Kelayakan Maksimum |
|---|---|
| Lebih RM10,000 | RM1,000,000 |
| RM10,000 | RM950,000 |
| RM9,500 | RM930,000 |
| RM9,000 | RM900,000 |
| RM8,500 | RM880,000 |
| RM8,000 | RM850,000 |
| RM7,500 | RM830,000 |
| RM7,000 | RM800,000 |
| RM6,500 | RM780,000 |
| RM6,000 | RM730,000 |
| RM5,500 | RM670,000 |
| RM5,000 | RM610,000 |
| RM4,500 | RM550,000 |
| RM4,000 | RM480,000 |
| RM3,500 | RM430,000 |
| RM3,000 | RM350,000 |
| Sehingga RM2,500 | RM280,000 |
Nota: Kelayakan sebenar masih tertakluk kepada syarat pembiayaan dan penilaian LPPSA.
Soalan Lazim (FAQ) LPPSA Kedua
A. HAD KELAYAKAN PEMBIAYAAN SEHINGGA RM1 JUTA
Had kelayakan maksimum pembiayaan perumahan LPPSA dinaikkan sehingga RM1 juta dan syarat kelayakan yang berkuat kuasa, tertakluk kepada Pendapatan Bersih kakitangan sektor awam seperti berikut:
Lebih RM10,000 → sehingga RM1,000,000
RM10,000 → sehingga RM950,000
RM9,500 → sehingga RM930,000
RM9,000 → sehingga RM900,000
RM8,500 → sehingga RM880,000
RM8,000 → sehingga RM850,000
RM7,500 → sehingga RM830,000
RM7,000 → sehingga RM800,000
RM6,500 → sehingga RM780,000
RM6,000 → sehingga RM730,000
RM5,500 → sehingga RM670,000
RM5,000 → sehingga RM610,000
RM4,500 → sehingga RM550,000
RM4,000 → sehingga RM480,000
RM3,500 → sehingga RM430,000
RM3,000 → sehingga RM350,000
Sehingga RM2,500 → sehingga RM280,000
Semua kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA, tertakluk kepada syarat dan kelayakan semasa.
Jadual kelayakan ini tidak terpakai kepada kumpulan berikut:
a. Anggota Pentadbiran Persekutuan – tertakluk kepada Akta Ahli Parlimen (Saraan) 1980.
b. Anggota Pentadbiran Negeri dan Ahli Dewan Undangan Negeri – tertakluk kepada keputusan Setiausaha Kerajaan Negeri dari masa ke semasa.
c. Hakim Mahkamah Persekutuan/ Rayuan/ Tinggi – tertakluk kepada Akta Saraan Hakim 1971.
Anggaran kelayakan pembiayaan perumahan boleh disemak melalui kalkulator SmartKira di pautan ini bermula 4 Oktober 2026.
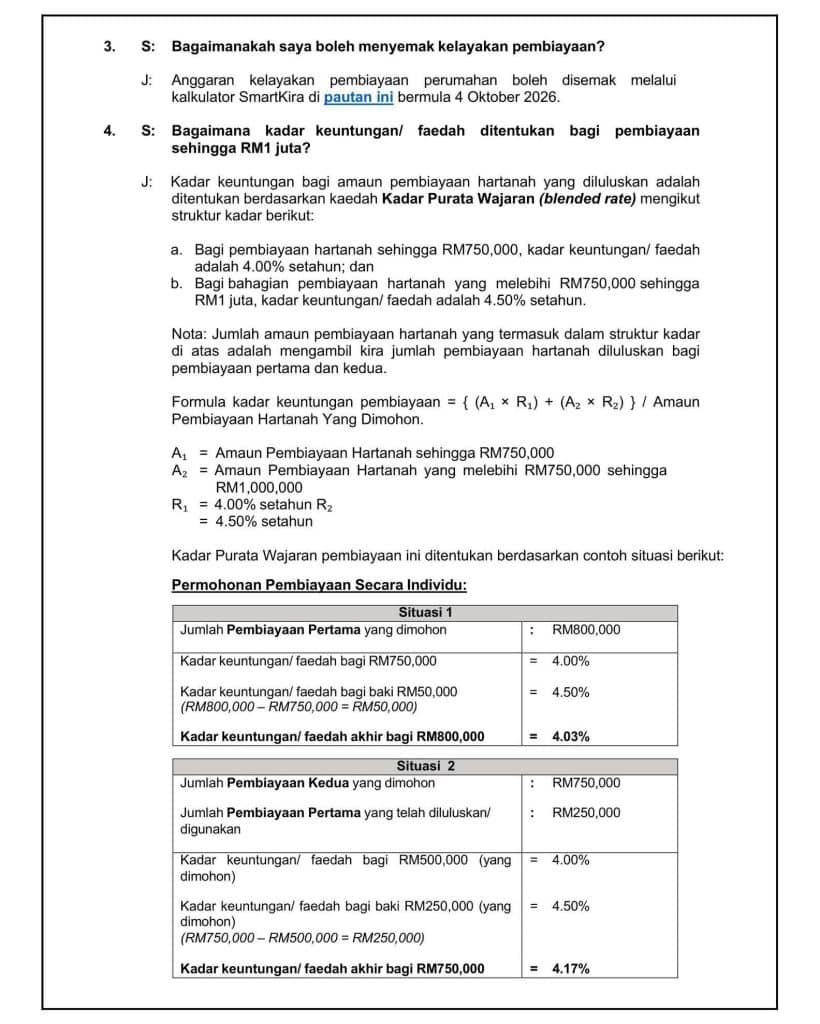
Kadar keuntungan bagi amaun pembiayaan hartanah yang diluluskan adalah ditentukan berdasarkan kaedah Kadar Purata Wajaran (blended rate) mengikut struktur kadar berikut:
a. Bagi pembiayaan hartanah sehingga RM750,000, kadar keuntungan/faedah adalah 4.00% setahun; dan
b. Bagi bahagian pembiayaan hartanah yang melebihi RM750,000 sehingga RM1 juta, kadar keuntungan/faedah adalah 4.50% setahun.
Nota: Jumlah amaun pembiayaan hartanah yang termasuk dalam struktur kadar di atas adalah mengambil kira jumlah pembiayaan hartanah diluluskan bagi pembiayaan pertama dan kedua.
Formula kadar keuntungan pembiayaan:
= {(A₁ × R₁) + (A₂ × R₂)} / Amaun Pembiayaan Hartanah Yang Dimohon
A₁ = Amaun Pembiayaan Hartanah sehingga RM750,000
A₂ = Amaun Pembiayaan Hartanah yang melebihi RM750,000 sehingga RM1,000,000
R₁ = 4.00% setahun
R₂ = 4.50% setahun
Permohonan Pembiayaan Secara Individu
Situasi 1
Jumlah Pembiayaan Pertama yang dimohon: RM800,000
Kadar keuntungan/faedah bagi RM750,000 = 4.00%
Kadar keuntungan/faedah bagi baki RM50,000
(RM800,000 – RM750,000 = RM50,000) = 4.50%
Kadar keuntungan/faedah akhir bagi RM800,000 = 4.03%
Situasi 2
Jumlah Pembiayaan Kedua yang dimohon: RM750,000
Jumlah Pembiayaan Pertama yang telah diluluskan/digunakan: RM250,000
Kadar keuntungan/faedah bagi RM500,000 (yang dimohon) = 4.00%
Kadar keuntungan/faedah bagi baki RM250,000 (yang dimohon) = 4.50%
(RM750,000 – RM500,000 = RM250,000)
Kadar keuntungan/faedah akhir bagi RM750,000 = 4.17%
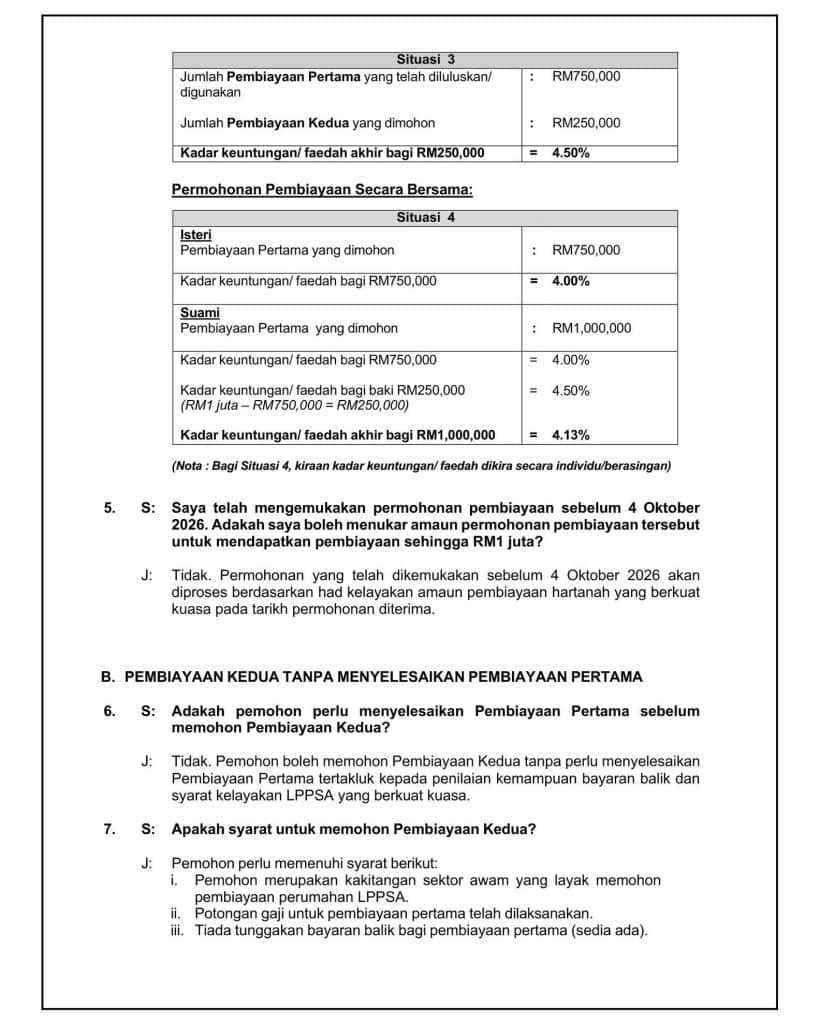
Situasi 3
Jumlah Pembiayaan Pertama yang telah diluluskan/digunakan: RM750,000
Jumlah Pembiayaan Kedua yang dimohon: RM250,000
Kadar keuntungan/faedah akhir bagi RM250,000 = 4.50%
Permohonan Pembiayaan Secara Bersama
Situasi 4
Isteri
Pembiayaan Pertama yang dimohon: RM750,000
Kadar keuntungan/faedah bagi RM750,000 = 4.00%
Suami
Pembiayaan Pertama yang dimohon: RM1,000,000
Kadar keuntungan/faedah bagi RM750,000 = 4.00%
Kadar keuntungan/faedah bagi baki RM250,000
(RM1 juta – RM750,000 = RM250,000) = 4.50%
Kadar keuntungan/faedah akhir bagi RM1,000,000 = 4.13%
Nota: Bagi Situasi 4, kiraan kadar keuntungan/faedah dikira secara individu/berasingan.
Tidak. Permohonan yang telah dikemukakan sebelum 4 Oktober 2026 akan diproses berdasarkan had kelayakan amaun pembiayaan hartanah yang berkuat kuasa pada tarikh permohonan diterima.
B. PEMBIAYAAN KEDUA TANPA MENYELESAIKAN PEMBIAYAAN PERTAMA
Tidak. Pemohon boleh memohon Pembiayaan Kedua tanpa perlu menyelesaikan Pembiayaan Pertama tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA yang berkuat kuasa.
Pemohon perlu memenuhi syarat berikut:
i. Pemohon merupakan kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA.
ii. Potongan gaji untuk pembiayaan pertama telah dilaksanakan.
iii. Tiada tunggakan bayaran balik bagi pembiayaan pertama (sedia ada).
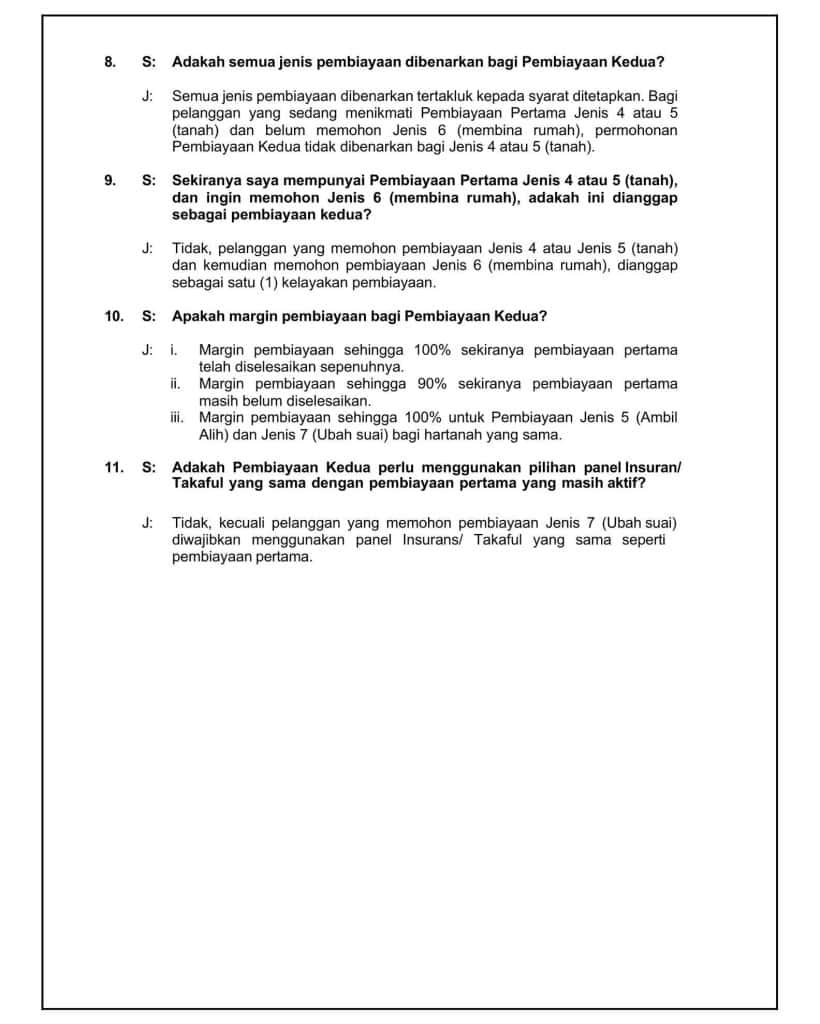
Semua jenis pembiayaan dibenarkan tertakluk kepada syarat ditetapkan. Bagi pelanggan yang sedang menikmati Pembiayaan Pertama Jenis 4 atau 5 (tanah) dan belum memohon Jenis 6 (membina rumah), permohonan Pembiayaan Kedua tidak dibenarkan bagi Jenis 4 atau 5 (tanah).
Tidak, pelanggan yang memohon pembiayaan Jenis 4 atau Jenis 5 (tanah) dan kemudian memohon pembiayaan Jenis 6 (membina rumah), dianggap sebagai satu (1) kelayakan pembiayaan.
i. Margin pembiayaan sehingga 100% sekiranya pembiayaan pertama telah diselesaikan sepenuhnya.
ii. Margin pembiayaan sehingga 90% sekiranya pembiayaan pertama masih belum diselesaikan.
iii. Margin pembiayaan sehingga 100% untuk Pembiayaan Jenis 5 (Ambil Alih) dan Jenis 7 (Ubah suai) bagi hartanah yang sama.
Tidak, kecuali pelanggan yang memohon pembiayaan Jenis 7 (Ubah suai) diwajibkan menggunakan panel Insurans/Takaful yang sama seperti pembiayaan pertama.
Maklumat Lanjut
Sebarang Pertanyaan, Cadangan & Aduan, boleh disalurkan di sini: LPPSA
Anda juga boleh menghubungi talian perkhidmatan pelanggan : 03 – 8880 1600
LEMBAGA PEMBIAYAAN PERUMAHAN SEKTOR AWAM (LPPSA)
Kompleks Kementerian Kewangan, No.9,
Persiaran Perdana, Presint 2 Pusat Pentadbiran Kerajaan Persekutuan,
62592 Putrajaya
KAUNTER KHIDMAT PELANGGAN
WAKTU OPERASI
Isnin – Khamis
8.00 pagi – 5.30 petang (Buka)
Jumaat
8.00 pagi – 12.30 tengah hari (Buka)
12.30 tengah hari – 2.30 petang (Rehat)
2.30 petang – 5.30 petang (Buka)
Sabtu & Ahad
Tutup
Cuti Umum
Tutup
PUSAT PANGGILAN
WAKTU OPERASI
Isnin – Khamis
8.00 pagi – 5.30 petang (Buka)
Jumaat
8.00 pagi – 12.30 tengah hari (Buka)
12.30 tengah hari – 2.30 petang (Rehat)
2.30 petang – 5.30 petang (Buka)
Sabtu & Ahad
Tutup
Cuti Umum
Tutup
Nota:
Untuk makluman, talian Pusat Panggilan LPPSA sangat sibuk pada jam 10.00 pagi hingga 1.00 petang dan 2.30 petang hingga 4.00 petang. Oleh itu, LPPSA menggalakkan panggilan dibuat di luar waktu puncak bagi memastikan urusan anda dapat dilayan dengan lebih cepat dan lancar.
LIVE CHAT
WAKTU OPERASI
Isnin – Khamis
8.00 pagi – 5.30 petang (Buka)
Jumaat
8.00 pagi – 12.30 tengah hari (Buka)
12.30 tengah hari – 2.30 petang (Rehat)
2.30 petang – 5.30 petang (Buka)
Sabtu & Ahad
Tutup
Cuti Umum
Tutup
LiA CHATBOT
WAKTU OPERASI
Chatbot
Isnin – Ahad
Beroperasi 24 jam
Semakan Akaun
Isnin – Ahad
7.00 pagi – 12.00 malam (Buka)
e-KAUNTER
WAKTU OPERASI
Isnin – Khamis
8.00 pagi – 5.30 petang (Buka)
Jumaat
8.00 pagi – 12.30 tengah hari (Buka)
12.30 tengah hari – 2.30 petang (Rehat)
2.30 petang – 5.30 petang (Buka)
Sabtu, Ahad & Cuti Umum
Tutup
Baca lanjut: Dah Habis Bayar Loan Rumah LPPSA? Jangan Lupa Tukar Nama Dekat Geran
Penulis