Wasiat rumah yang masih ada loan merupakan satu topik yang sering menjadi kekeliruan ramai pemilik hartanah di Malaysia.
Ramai yang tertanya-tanya sama ada mereka boleh membuat wasiat untuk rumah yang masih mempunyai pinjaman dengan bank.
Jawapannya ialah ya, wasiat rumah yang masih ada loan boleh dibuat, tetapi terdapat beberapa prosedur dan pertimbangan penting yang perlu difahami.
Ramai beranggapan rumah yang masih berhutang dengan bank tidak boleh diwasiatkan kerana ia masih bercagar kepada pihak bank, sedangkan hakikatnya rumah tersebut tetap boleh dimasukkan dalam dokumen wasiat sebagai hasrat pembahagian harta selepas meninggal dunia.
Wasiat tidak memindahkan hak milik serta-merta semasa hidup, tetapi ia menjadi panduan undang-undang untuk menentukan siapa yang berhak menerima manfaat daripada rumah tersebut selepas urusan hutang diselesaikan.
Kesan Wasiat Terhadap Rumah yang Masih Berhutang
Apabila seseorang meninggal dunia dan meninggalkan rumah yang masih mempunyai pinjaman, rumah tersebut menjadi sebahagian daripada harta pusaka, manakala baki pinjaman pula menjadi tanggungan pusaka yang perlu diselesaikan.
Wasiat hanya berfungsi untuk menentukan siapa yang berhak menerima harta tersebut, tetapi ia tidak membatalkan kontrak pinjaman yang telah ditandatangani dengan bank.
Dalam erti kata lain, wasiat rumah yang masih ada loan tidak bermakna waris boleh memiliki rumah tersebut secara percuma tanpa perlu mengambil kira baki hutang yang tinggal.
Menurut undang-undang Islam, seseorang boleh mewasiatkan sehingga satu pertiga daripada keseluruhan hartanya kepada bukan waris atau untuk tujuan tertentu, manakala baki harta diagihkan mengikut faraid.
Jika wasiat melibatkan rumah yang masih ada loan, nilai harta yang diwasiatkan perlu dikira berdasarkan nilai bersih, iaitu nilai pasaran rumah ditolak baki pinjaman yang tinggal.
Ini penting bagi memastikan wasiat tersebut tidak melebihi had yang dibenarkan dan tidak menjejaskan hak waris faraid.
Artikel berkaitan: Kepentingan Wasiat & Perancangan Harta Untuk Golongan Muda
Peranan MRTA dan Takaful dalam Menyelesaikan Hutang
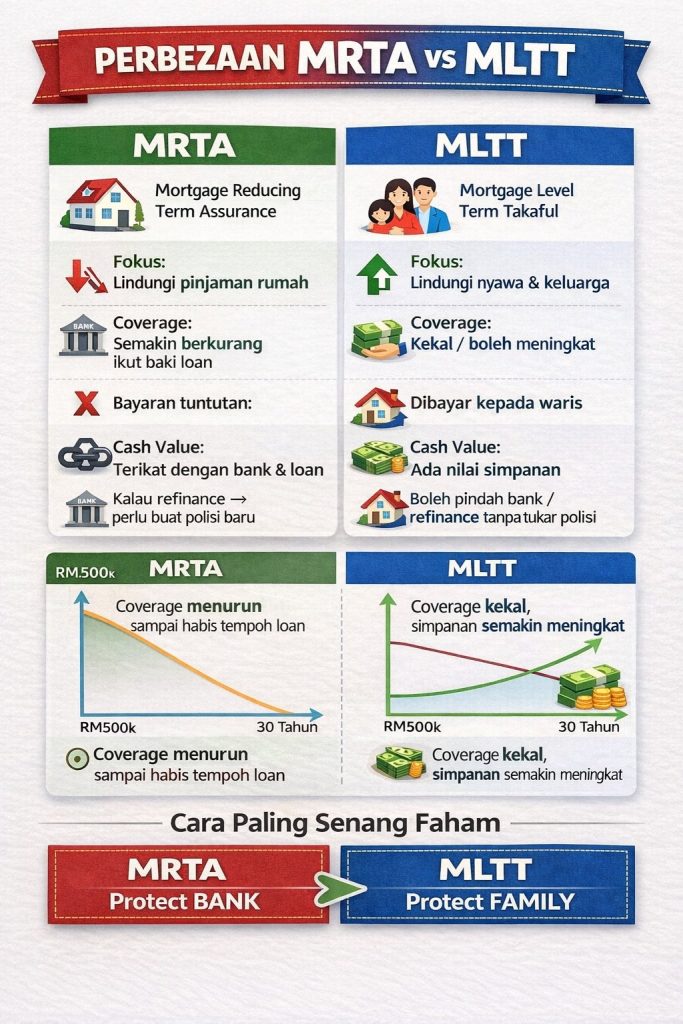
Salah satu instrumen penting yang berkaitan dengan wasiat rumah yang masih ada loan ialah insurans pinjaman perumahan seperti MRTA (Mortgage Reducing Term Assurance) atau MRTT (Mortgage Reducing Term Takaful).
Jika peminjam mempunyai perlindungan ini, pihak insurans atau takaful akan membayar baki pinjaman yang tinggal kepada bank apabila berlaku kematian, dengan syarat kematian tersebut tidak termasuk dalam pengecualian polisi.
Apabila baki pinjaman telah diselesaikan oleh insurans, rumah tersebut menjadi bebas daripada cagaran dan boleh dipindahkan kepada waris atau benefisiari wasiat tanpa beban hutang.
Namun, jika peminjam tidak mempunyai perlindungan MRTA atau MRTT, atau jika tuntutan insurans tidak diluluskan, maka waris yang menerima rumah tersebut melalui wasiat perlu menyelesaikan baki pinjaman tersebut sendiri.
Pilihan yang ada termasuklah melunaskan baki pinjaman secara tunai, meneruskan pembayaran ansuran bulanan dengan persetujuan bank, atau menjual rumah tersebut dan menggunakan hasil jualan untuk menjelaskan hutang sebelum baki selebihnya diagihkan kepada benefisiari.
Dalam situasi ini, wasiat rumah yang masih ada loan sebenarnya bertindak sebagai panduan kepada waris tentang bagaimana harta tersebut hendak diuruskan, tetapi keputusan muktamad tetap bergantung kepada kemampuan kewangan waris dan persetujuan bank.
Proses Pemindahan Hak Milik
Satu cabaran utama dalam wasiat rumah yang masih ada loan ialah proses pemindahan hak milik.
Bank biasanya tidak akan membenarkan pemindahan nama pemilik selagi pinjaman belum diselesaikan sepenuhnya, kecuali waris mendapat kelulusan bank untuk mengambil alih pinjaman tersebut.
Ini bermakna wasiat sahaja tidak mencukupi untuk memindahkan hak milik rumah kepada benefisiari jika hutang masih ada.
Waris perlu mendapatkan Surat Kuasa Mentadbir atau Grant of Probate terlebih dahulu, kemudian berurusan dengan bank untuk mendapatkan persetujuan pindah milik atau membuat pembiayaan semula (refinance) bagi menjelaskan pinjaman lama .
Bagi rumah yang diwasiatkan kepada lebih daripada seorang benefisiari, persetujuan semua pihak diperlukan sebelum sebarang tindakan diambil terhadap rumah tersebut.
Jika berlaku perselisihan pendapat antara waris tentang cara menyelesaikan hutang atau sama ada hendak menjual rumah tersebut, proses pentadbiran pusaka boleh menjadi panjang dan mahal.
Oleh itu, wasiat rumah yang masih ada loan sebaiknya disertakan dengan arahan yang jelas tentang cara hutang hendak diselesaikan, sama ada melalui MRTA, penjualan harta, atau sumbangan waris tertentu.
Perbezaan Antara Wasiat dan Hibah
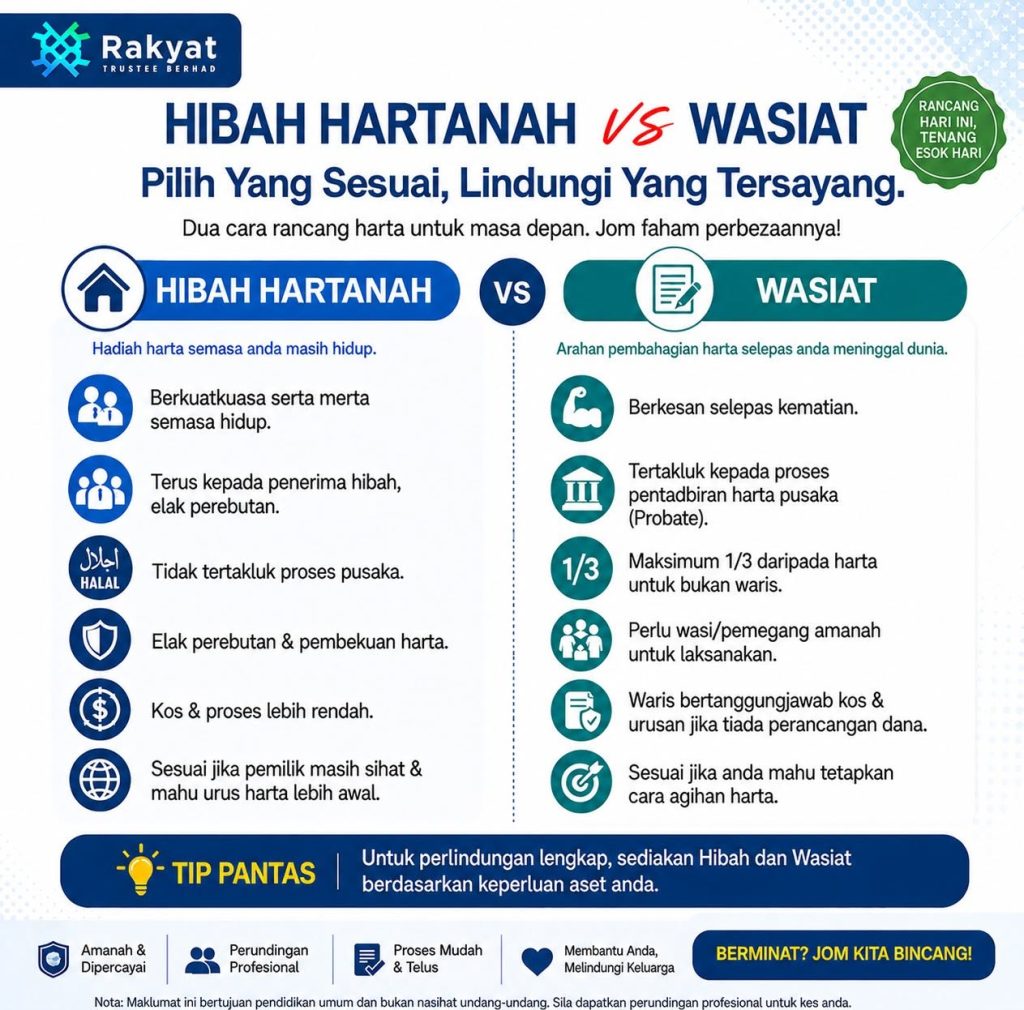
Dalam konteks rumah yang masih ada loan, terdapat perbezaan penting antara wasiat dan hibah yang perlu difahami.
Hibah ialah pemberian harta semasa hidup, dan bagi rumah yang masih dalam pinjaman, hibah biasanya tidak sah sepenuhnya kerana pemilikan mutlak belum berpindah kepada pemberi hibah.
Wasiat pula hanya berkuat kuasa selepas kematian dan tertakluk kepada penyelesaian hutang terlebih dahulu.
Oleh itu, bagi pemilik rumah yang masih mempunyai komitmen pinjaman, wasiat rumah yang masih ada loan merupakan instrumen yang lebih praktikal berbanding hibah, kerana ia membolehkan harta diagihkan selepas hutang diselesaikan dan hak waris dilindungi.
Perancangan pusaka yang teliti, termasuk memastikan polisi MRTA aktif dan mendapatkan nasihat guaman sebelum menulis wasiat, adalah langkah penting bagi memastikan rumah yang diwasiatkan benar-benar dapat dinikmati oleh benefisiari tanpa beban hutang yang tidak terurus.
Penulis