Kumpul deposit rumah merupakan salah satu cabaran kewangan terbesar yang dihadapi oleh kebanyakan rakyat Malaysia, terutamanya golongan muda yang baru memulakan kerjaya.
Kebanyakan orang gagal membeli rumah pertama bukan kerana tidak mampu membayar ansuran bulanan bank, tetapi kerana tersangkut pada halangan pertama iaitu menyediakan modal permulaan.
Dengan harga hartanah yang terus meningkat saban tahun, ramai yang beranggapan bahawa memiliki rumah sendiri hanyalah impian yang mustahil untuk dicapai.
Namun, hakikatnya, dengan perancangan kewangan yang teliti dan strategi yang betul, anda boleh mengumpul deposit rumah dalam tempoh sesingkat dua tahun sahaja.
Memahami Keperluan Sebenar Deposit Rumah
Di Malaysia, pembeli rumah pertama biasanya perlu menyediakan sekurang-kurangnya 10% daripada harga rumah sebagai wang pendahuluan, maka jika rumah idaman anda berharga RM300,000, maka deposit asas adalah RM30,000.
Namun begitu, ramai terlupa bahawa deposit 10% hanyalah sebahagian daripada cerita.
Terdapat kos sampingan yang wajib diambil kira seperti yuran guaman untuk Perjanjian Jual Beli dan Perjanjian Pinjaman, duti setem untuk pindah milik, yuran penilaian hartanah dan juga insurans gadai janji.
Sebagai panduan selamat, anda perlu sediakan dana tambahan sekitar 4% hingga 5% daripada harga rumah dan ini bermakna untuk rumah RM300,000, anda sebenarnya memerlukan RM30,000 untuk deposit dan kira-kira RM15,000 lagi untuk kos guaman dan duti setem, menjadikan jumlah keseluruhan hampir RM45,000.
Jika anda menyasarkan rumah subsale, jumlah tunai ini memang perlu ada tetapi untuk rumah projek baru, jumlah ini boleh dikurangkan dengan bantuan rebat pemaju dan skim kerajaan yang akan kita bincangkan nanti.
Tetapkan Sasaran Yang Spesifik Dan Jelas
Perjalanan mengumpul deposit rumah bermula dengan sasaran yang spesifik, jangan sekadar berkata saya mahu beli rumah tetapi anda perlu tetapkan angka yang tepat.
Luangkan masa untuk membuat kajian di portal hartanah seperti PropertyGuru, iProperty atau EdgeProp.
Cari harga pasaran semasa untuk lokasi dan jenis rumah yang anda mahukan dan ntuk strategi 2 tahun, adalah lebih bijak untuk sasarkan rumah mampu milik di bawah RM300,000 dahulu seperti pangsapuri atau rumah teres kos sederhana, bukannya terus mensasarkan kondominium mewah RM500,000.
Selepas itu, pecahkan sasaran besar kepada sasaran bulanan, jika sasaran anda RM30,000 dalam 24 bulan, bermakna anda perlu menyimpan RM1,250 sebulan.
Angka ini kelihatan besar, tetapi ia akan menjadi lebih kecil dan lebih terurus apabila anda mempunyai strategi tambahan untuk menambah pendapatan dan mengurangkan komitmen.
Buat Audit Kewangan Secara Jujur
Untuk merancang ke hadapan, anda perlu tahu di mana kedudukan kewangan anda sekarang.
Selama sebulan atau dua bulan, jejak setiap aliran tunai anda, catatkan setiap sen yang masuk dan keluar menggunakan aplikasi seperti MAE by Maybank2u, Money Manager atau sekadar spreadsheet Excel.
Selepas itu, kenal pasti punca kebocoran halus yang selama ini anda tidak sedar dan kebocoran ini biasanya datang daripada langganan aplikasi yang tidak digunakan, tabiat membeli kopi mahal setiap hari, kerap makan di luar dan pembelian impulsif secara dalam talian.
Anda akan terkejut melihat berapa banyak wang yang sebenarnya boleh diselamatkan jika anda berdisiplin dan boleh dikumpul sebagai deposit beli rumah.
Gunakan formula asas iaitu jumlah pendapatan bersih ditolak dengan jumlah perbelanjaan wajib untuk mendapatkan potensi simpanan bulanan anda dan ketahui berapa banyak anda boleh kumpul duit deposit rumah.
Jumlah inilah titik permulaan anda. Jika potensi simpanan anda hanya RM400, anda tahu anda perlu mencari tambahan RM850 lagi untuk mencapai sasaran RM1,250 sebulan.
Memanfaatkan Sumber Pembiayaan Alternatif
Terdapat beberapa sumber pembiayaan alternatif yang boleh membantu anda mengurangkan keperluan kumpul deposit rumah tunai.
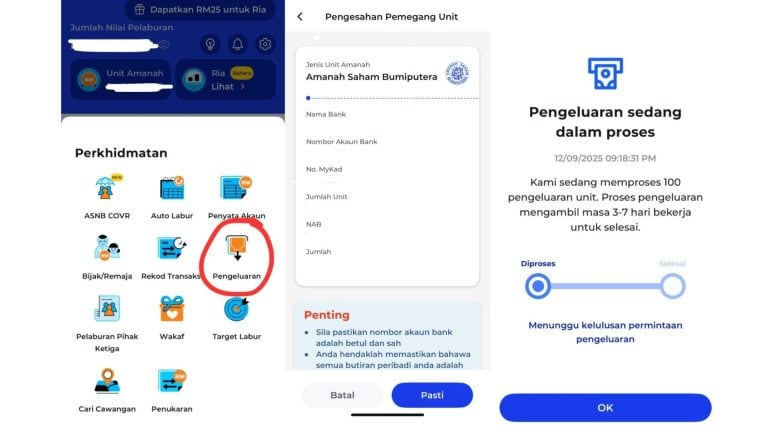
Pengeluaran daripada Akaun Sejahtera KWSP boleh digunakan untuk tujuan pembelian rumah pertama, dan proses pengeluaran kini boleh dibuat secara atas talian melalui i-Akaun.
Skim Jaminan Kredit Perumahan atau SJKP yang dijamin oleh kerajaan membolehkan bank meluluskan pembiayaan sehingga seratus dua puluh peratus termasuk kos insurans dan guaman, yang bermaksud anda tidak perlu menyediakan deposit tunai yang besar.
Pakej rebat pemaju untuk projek rumah baru juga boleh menampung sehingga sepuluh peratus daripada harga rumah, sekaligus mengurangkan beban kewangan anda.
Skim Sewa Untuk Beli atau Rent-to-Own pula membolehkan anda menyewa terlebih dahulu sambil sebahagian bayaran sewa dikira sebagai bayaran modal untuk membeli rumah tersebut pada harga yang telah dikunci dari awal.
Baca lagi: Panduan Pengeluaran KWSP Untuk Beli Rumah Pertama & Rumah Kedua
Strategi Menambah Pendapatan
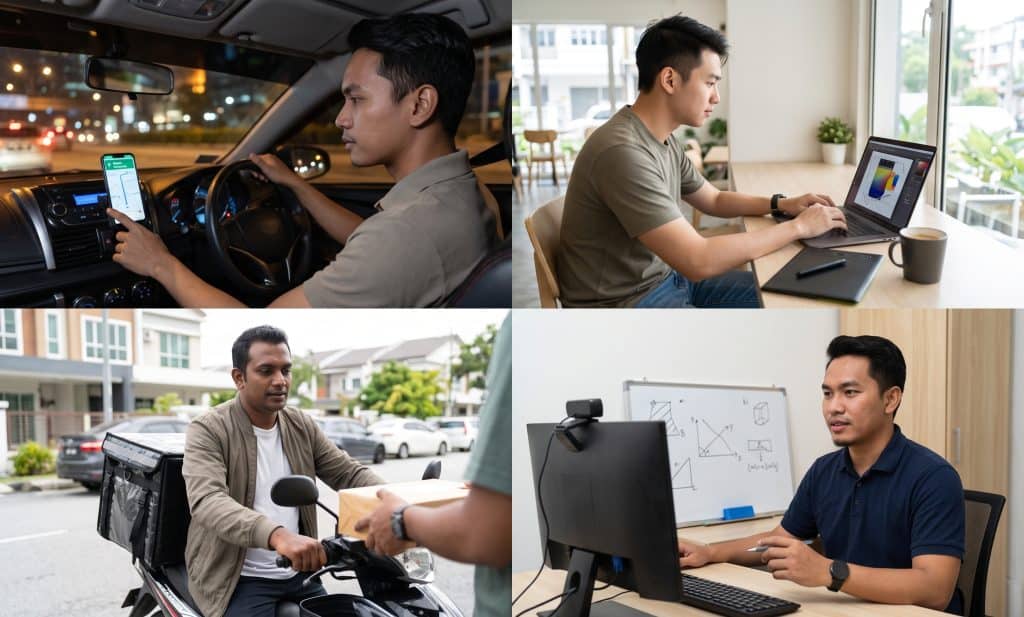
Salah satu strategi paling berkesan untuk mempercepatkan proses anda kumpul deposit rumah adalah dengan menambah pendapatan anda.
Dalam era digital ini, terdapat pelbagai peluang untuk menjana pendapatan tambahan sama ada secara dalam talian mahupun luar talian.
Anda boleh memanfaatkan kemahiran atau masa lapang anda dengan menjadi pemandu e-hailing, membuat penghantaran makanan, memberi tuisyen, atau mengambil projek kerja bebas dalam bidang seperti penulisan, rekaan grafik, atau pembangunan web.
Jika anda mempunyai hobi yang boleh dimonetisasi, seperti memasak atau fotografi, tukarkan hobi tersebut menjadi sumber pendapatan sampingan.
Selain itu, jangan takut untuk berbincang dengan majikan mengenai kenaikan gaji jika prestasi anda cemerlang dan sentiasa tingkatkan kemahiran diri untuk mencari peluang pekerjaan yang menawarkan gaji lebih baik.
Penulis