Kebanyakan pembeli rumah pertama hanya mengetahui keperluan menyediakan deposit apabila membeli rumah dan seringkali terlepas paandan beberapa kos sampingan lain yang perlu dibayar apabila memiliki rumah.
Ramai menyangka selepas membayar deposit sepuluh peratus dan mendapatkan kelulusan pinjaman, beban kewangan sudah selesai. Hakikatnya, proses memiliki kediaman di Malaysia melibatkan pelbagai kos penutup yang wajib dibayar sebelum dan selepas kunci diserahkan.
Jika kos ini tidak dimasukkan dalam perancangan awal, ia boleh menjejaskan aliran tunai dan menyebabkan tekanan kewangan yang berpanjangan.
Kos ini boleh dibahagikan kepada beberapa kategori utama termasuk cukai hartanah, utiliti, yuran penyelenggaraan, insurans, kos penyelenggaraan dan lain-lain.
Duti Setem dan Yuran Guaman Perjanjian Jual Beli
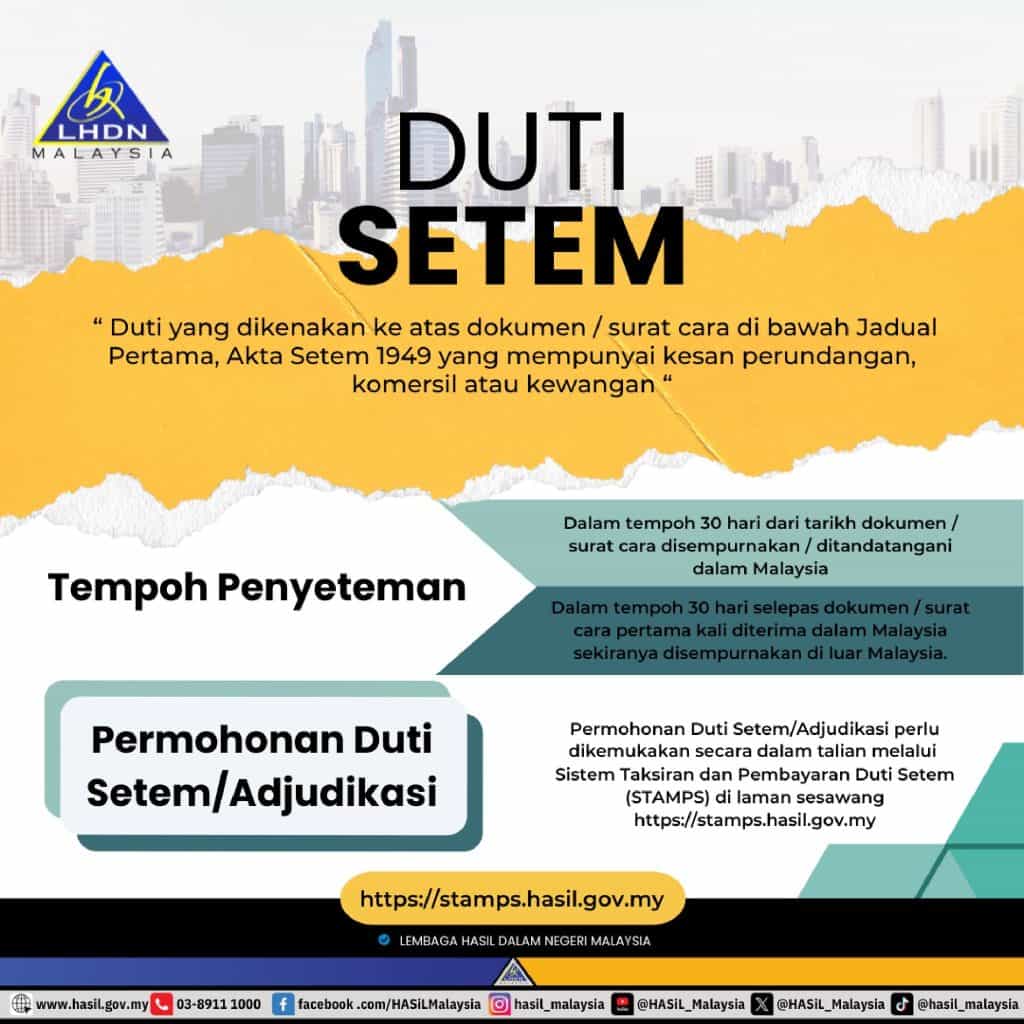
Komponen pertama yang perlu difahami ialah duti setem dan yuran guaman. Duti setem dikenakan oleh Lembaga Hasil Dalam Negeri ke atas beberapa dokumen penting seperti Perjanjian Jual Beli, Memorandum Pindah Milik dan perjanjian pinjaman.
Untuk Perjanjian Jual Beli, cajnya hanya RM10, tetapi untuk pindah milik, kadarnya bertingkat mengikut harga rumah.
Sebagai contoh, RM100,000 pertama dikenakan satu peratus, RM400,000 berikutnya dua peratus, RM500,000 seterusnya tiga peratus dan baki melebihi RM1 juta dikenakan empat peratus.
Perjanjian pinjaman pula dikenakan kadar tetap 0.5 peratus daripada jumlah pinjaman.
Yuran guaman pula dikira berdasarkan Perintah Saraan Peguam Cara 2023. Untuk RM500,000 pertama, kadarnya 1.25 peratus, dan baki sehingga RM7.5 juta dikenakan satu peratus.
Jika anda membeli rumah berharga RM500,000, yuran guaman sahaja boleh mencecah RM6,250.
Ramai pembeli tidak sedar bahawa kos sampingan memiliki rumah bermula seawal peringkat menandatangani perjanjian lagi, bukan selepas pindah masuk dan walaupun sesetengah pemaju menawarkan pakej percuma yuran guaman, namun duti setem tetap perlu ditanggung sendiri oleh pembeli.
Artikel berkaitan: Pembelian Rumah Pertama 2027, Bebas Duti Setem
Yuran Penilaian Hartanah dan Insurans
Kos penilaian hartanah merupakan kos tersembunyi bagi pembeli rumah subsale dan bank tidak akan meluluskan pinjaman tanpa penilaian nilai pasaran semasa oleh penilai berdaftar.
Yuran penilaian juga dikira secara bertingkat. Bagi RM100,000 pertama, kadarnya 0.25 peratus, baki sehingga RM2 juta 0.20 peratus dan seterusnya menurun mengikut julat harga.
Walaupun nampak kecil, kos ini boleh mencecah ribuan ringgit untuk rumah berharga sederhana.
Selain itu, institusi kewangan akan mewajibkan dua jenis insurans iaitu Insurans Kebakaran dan MRTT atau MLTT sebagai perlindungan pinjaman perumahan.
Insurans kebakaran melindungi struktur rumah daripada risiko kebakaran, banjir dan bencana, manakala MRTT atau MLTT melindungi baki pinjaman sekiranya berlaku kematian atau hilang upaya kekal.
Premium insurans ini boleh dibayar sekaligus atau dimasukkan ke dalam pinjaman, tetapi ia tetap meningkatkan komitmen bulanan dan memahami komponen ini penting kerana kos sampingan memiliki rumah bukan sekadar bayaran peguam, malah melibatkan perlindungan jangka panjang yang tidak boleh dielakkan.
Kos Renovasi dan Baik Pulih Awal
Selepas mendapat kunci, hampir semua pemilik akan melakukan sedikit sebanyak ubah suai.
Bagi rumah baharu daripada pemaju, kos seperti pemasangan gril, lampu, kipas, langsir dan kabinet dapur adalah perkara asas yang perlu disediakan.
Bagi rumah subsale, kosnya lebih tinggi kerana mungkin melibatkan kerja membaiki bumbung bocor, paip lama, pendawaian elektrik atau mengecat semula keseluruhan ruang.
Ramai yang terkejut apabila kos renovasi asas sahaja sudah mencecah RM20,000 hingga RM50,000 untuk unit pangsapuri tiga bilik.
Kegagalan merancang kos ini boleh menyebabkan anda terpaksa menggunakan kad kredit atau pinjaman peribadi yang mempunyai kadar faedah lebih tinggi.
Adalah lebih bijak untuk mendapatkan sebut harga daripada beberapa kontraktor sebelum menandatangani perjanjian jual beli supaya bajet sebenar dapat dianggarkan.
Yuran Penyelenggaraan dan Sinking Fund
Bagi pembeli kediaman berstrata seperti kondominium, pangsapuri dan townhouse, yuran penyelenggaraan bulanan dan caruman sinking fund adalah wajib.
Yuran penyelenggaraan digunakan untuk menguruskan lif, lampu koridor, kolam renang, taman, keselamatan dan pembersihan kawasan bersama manakala sinking fund pula adalah tabung simpanan jangka panjang untuk kerja besar seperti mengecat semula bangunan atau membaiki lif.
Kadar yuran biasanya dikira berdasarkan kaki persegi unit sebagai contoh, kadar RM0.30 sen sekaki persegi untuk unit 1,000 kaki persegi bermakna RM300 sebulan.
Jika gagal membayar, pihak pengurusan boleh mengenakan faedah lewat bayar dan menyekat akses fasiliti.
Oleh itu, kos sampingan memiliki rumah jenis strata perlu dikira bersama ansuran pinjaman kerana ia adalah komitmen tetap setiap bulan selagi anda menjadi pemilik.
Cukai Pintu, Cukai Tanah dan Bil Utiliti
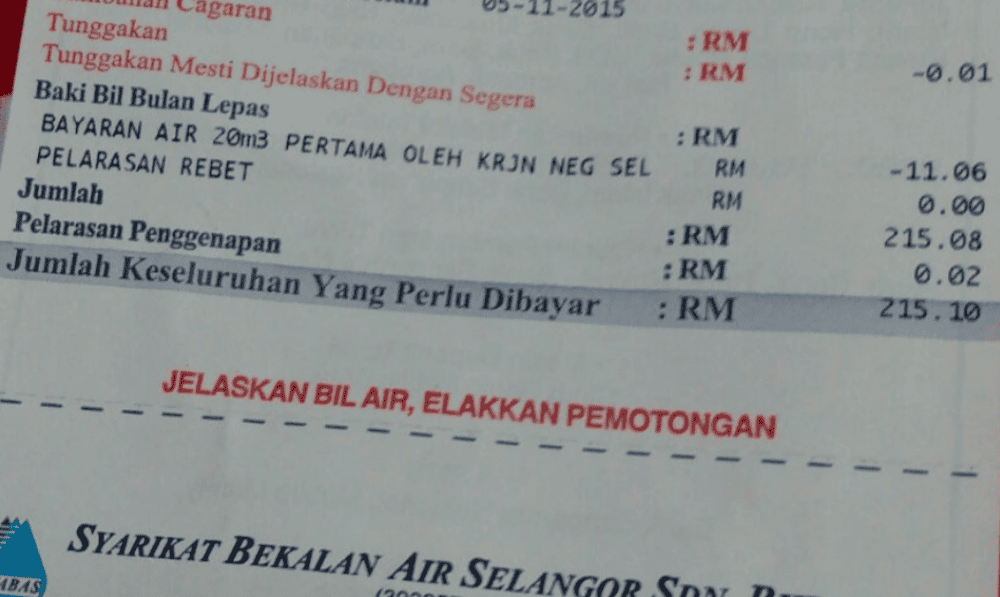
Selepas menjadi pemilik, anda bertanggungjawab membayar cukai pintu kepada pihak berkuasa tempatan dan cukai tanah kepada pejabat tanah negeri.
Cukai pintu biasanya dibayar dua kali setahun dan jumlahnya bergantung kepada nilai tahunan hartanah yang ditetapkan oleh PBT manakala cukai tanah pula dibayar setahun sekali dan jumlahnya lebih kecil, tetapi jika terlepas, denda akan dikenakan.
Selain cukai, terdapat kos utiliti yang meningkat berbanding ketika menyewa dan bagi rumah yang lebih besar, penggunaan elektrik untuk pendingin hawa, pemanas air dan lampu akan meningkatkan bil bulanan.
Deposit air dan elektrik perlu dibayar kepada Syarikat Bekalan Air dan Tenaga Nasional Berhad.
Kos sampingan memiliki rumah dalam bentuk cukai dan utiliti ini sering terlepas pandang kerana pembeli hanya membandingkan ansuran pinjaman dengan sewa terdahulu.
Perabot dan Kelengkapan Asas
Ramai pembeli menganggap perabot boleh dibeli secara berperingkat, namun realitinya, beberapa kelengkapan asas perlu ada pada hari pertama pindah masuk.
Peti sejuk, mesin basuh, katil, dapur memasak dan meja makan adalah keperluan minimum.
Jika anda membeli rumah kosong tanpa sebarang kelengkapan, kos perabot boleh mencecah RM5,000 hingga RM10,000 untuk melengkapkan satu rumah.
Jika memilih untuk mengambil pakej ansuran perabot daripada kedai elektrik, komitmen bulanan akan bertambah dan boleh menjejaskan nisbah keberhutangan.
Perancangan yang baik ialah menyenaraikan keutamaan dan membeli secara berperingkat mengikut kemampuan, elakkan membuat pinjaman baharu sejurus selepas pinjaman perumahan diluluskan kerana ia boleh menjejaskan skor kredit dan kelulusan akhir.
Menguruskan perbelanjaan perabot dengan berhemah adalah sebahagian daripada pengurusan kos sampingan memiliki rumah yang bijak dan berhemah.
Kos Tersembunyi Selepas Dapat Kunci
Selain itu, terdapat beberapa kos tersembuyi kecil lain antaranya ialah kos pemasangan internet, penapis air, astro, sistem keselamatan dan kos pindah.
Jika rumah dibeli untuk tujuan pelaburan dan disewakan, anda juga perlu mengambil kira yuran ejen penyewaan, kos pengiklanan dan kos penyelenggaraan antara penyewa.
Bagi rumah baharu yang masih dalam tempoh jaminan kecacatan, anda perlu melakukan pemeriksaan kecacatan dalam tempoh 24 bulan dan melaporkan kepada pemaju dan untuk tujuan ini, anda boleh melantik inspector dari luar yang biasanya mengenakan caj mengikut keluasan rumah.
Jika tidak, kos membaiki kecacatan selepas tempoh tersebut akan ditanggung sendiri.
Pemahaman tentang kos tersembunyi ini menunjukkan bahawa kos sampingan memiliki rumah berterusan walaupun selepas proses jual beli selesai.
Penulis