Insurans kereta merupakan keperluan wajib bagi setiap pemilik kenderaan di Malaysia, namun ramai yang masih keliru tentang perbezaan antara jenis-jenis perlindungan yang ditawarkan.
Memahami maksud sebenar 1st party, 3rd party dan komprehensif adalah penting sebelum anda memperbaharui polisi insurans kenderaan anda.
Dalam dunia insurans kereta, terdapat tiga pihak utama yang terlibat dalam mana-mana polisi insurans.
Pihak pertama atau 1st party merujuk kepada pemandu atau pemilik kenderaan itu sendiri.
Pihak kedua atau 2nd party pula merujuk kepada syarikat insurans yang menanggung risiko manakala pihak ketiga atau 3rd party merujuk kepada orang lain yang terlibat dalam sesuatu kemalangan.
Memahami konsep ini penting kerana ia menentukan jenis perlindungan yang anda perlukan dan sejauh mana perlindungan tersebut melindungi anda.
Insurans 1st Party atau Komprehensif
Insurans 1st party yang juga dikenali sebagai insurans komprehensif merupakan perlindungan yang paling menyeluruh untuk pemilik kenderaan.
Polisi ini melindungi kerosakan kenderaan sendiri akibat kemalangan, kecurian atau kebakaran, serta perlindungan untuk kerosakan kenderaan, kecederaan atau kematian pihak ketiga.
Dengan polisi komprehensif, anda boleh membuat tuntutan untuk membaiki kerosakan pada kereta anda sendiri walaupun kemalangan berpunca daripada kesilapan anda.
Antara situasi yang membolehkan anda membuat tuntutan di bawah polisi komprehensif termasuklah kereta anda rosak akibat terlanggar tiang lampu isyarat, terlanggar haiwan ketika memandu, cermin kereta rosak, kereta terbakar secara tidak sengaja, kereta dicuri dan disahkan bukan kesalahan anda, serta kemalangan yang melibatkan kenderaan lain.
Walau bagaimanapun, perlu diingatkan bahawa membuat tuntutan di bawah Own Damage akan menyebabkan anda kehilangan Diskaun Tanpa Tuntutan atau NCD.
Polisi komprehensif juga menawarkan pelbagai manfaat tambahan yang boleh ditambah dengan bayaran tambahan.
Antara manfaat tambahan yang popular termasuklah perlindungan banjir, perlindungan cermin kereta, perlindungan semua pemandu, tundaan dan bantuan tepi jalan percuma.
Perlindungan cermin kereta amat berguna kerana ia membolehkan anda membuat tuntutan tanpa menjejaskan kadar NCD anda.
Namun, perlu diingatkan bahawa biasanya polisi komprehensif disediakan kepada kereta yang berusia bawah 20 tahun sahaja walaupun sesetengah syarikat insurans mungkin mempunyai syarat yang berbeza.
Artikel berkaitan: Perbezaan Nilai Insurans Kereta – “Agreed Value” vs “Market Value”
Insurans 3rd Party
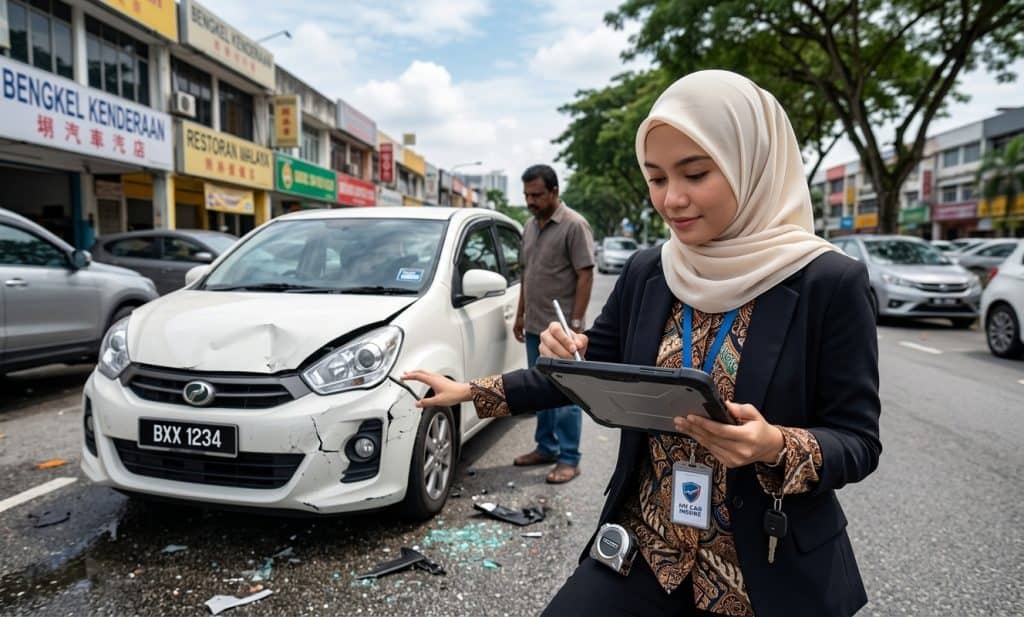
Insurans 3rd party atau insurans pihak ketiga merupakan polisi insurans yang menyediakan perlindungan paling asas.
‘ama seperti namanya, polisi ini hanya menyediakan perlindungan untuk pihak ketiga sahaja, iaitu pihak yang dilanggar oleh anda.
Dengan memiliki polisi ini, segala kerosakan pada kenderaan anda perlu ditanggung oleh anda sendiri jika kemalangan berpunca daripada anda.
Tiada tuntutan boleh dibuat untuk kenderaan anda, dan polisi insurans anda hanya akan membayar pampasan untuk pihak ketiga yang terlibat dalam kemalangan.
Untuk memahami dengan lebih jelas, pertimbangkan beberapa situasi berikut.
Jika anda melanggar tiang lampu isyarat dan kenderaan anda rosak teruk, anda tidak boleh membuat tuntutan jika memiliki polisi insurans pihak ketiga.
Begitu juga jika anda terlanggar haiwan ketika memandu, kereta anda terbakar, atau kereta anda dicuri, pihak insurans tidak akan membayar pampasan sekiranya anda memiliki polisi pihak ketiga.
Namun, jika kereta anda terlanggar kereta lain dan pihak tersebut ingin membuat tuntutan insurans di bawah polisi insurans pihak ketiga yang anda miliki, ia adalah dibolehkan kerana polisi ini memang melindungi pihak ketiga.
Insurans 3rd party biasanya dipilih oleh pemilik kenderaan yang ingin menjimatkan kos premium insurans, terutamanya bagi kenderaan yang berusia lebih 15 tahun atau kenderaan yang nilai pasarannya sudah rendah.
Walaupun perlindungannya terhad, polisi ini masih memenuhi keperluan undang-undang untuk membolehkan anda memperbaharui cukai jalan kenderaan anda.
Insurans Kereta 3rd Party, Fire and Theft
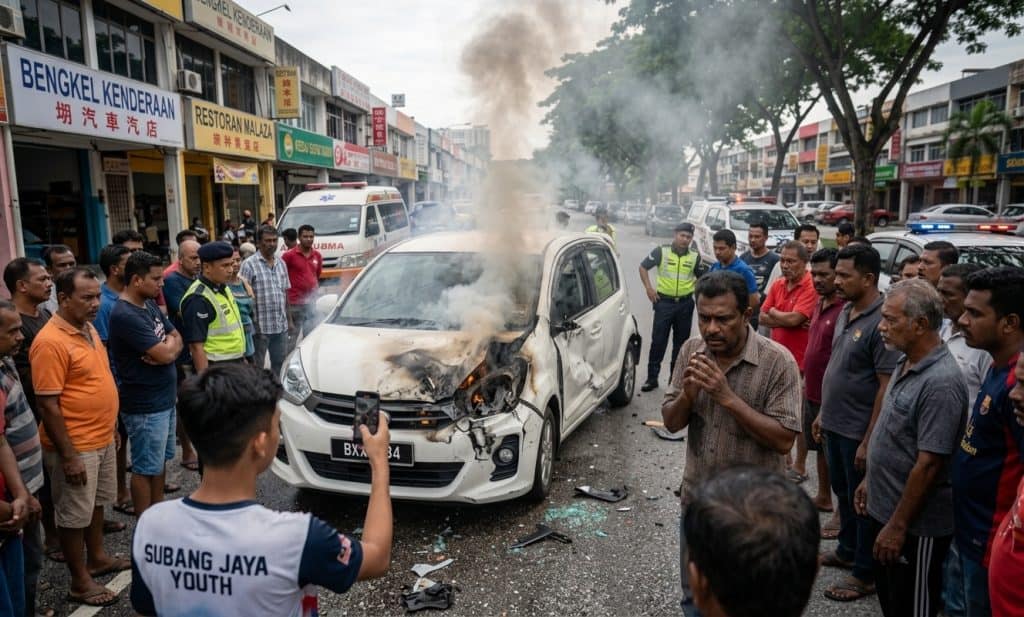
Selain dua jenis polisi utama yang telah dibincangkan, terdapat satu lagi pilihan iaitu insurans 3rd party, fire and theft atau TPFT.
Polisi ini menawarkan perlindungan yang berada di antara insurans pihak ketiga dan insurans komprehensif dan seperti namanya, polisi ini melindungi pihak ketiga sekaligus memberikan perlindungan tambahan untuk kebakaran dan kecurian kenderaan anda sendiri.
Walau bagaimanapun, polisi ini tidak melindungi kerosakan akibat kemalangan kepada kenderaan anda sendiri.
Polisi TPFT memberikan keseimbangan antara kos dan perlindungan dan ia sesuai untuk pemilik kenderaan yang mahukan perlindungan tambahan melebihi polisi pihak ketiga biasa tetapi tidak mampu atau tidak perlu membayar premium insurans komprehensif yang lebih tinggi.
Perlu diingatkan bahawa manfaat tambahan seperti perlindungan banjir dan cermin kereta tidak boleh ditambahkan ke atas polisi TPFT ini.
Polisi ini biasanya disediakan untuk kenderaan yang berusia 15 tahun ke atas dan tertakluk kepada syarat yang ditetapkan oleh setiap syarikat insurans.
Cara Memilih Insurans yang Sesuai
Pemilihan jenis insurans kereta bergantung kepada beberapa faktor penting. Nilai semasa kenderaan, usia kereta, pengalaman memandu dan kemampuan kewangan perlu diambil kira.
Kereta baharu atau berusia rendah biasanya digalakkan mengambil insurans komprehensif kerana nilai kenderaan masih tinggi.
Kereta lama mungkin lebih sesuai dengan TPFT atau 3rd party kerana kos premium komprehensif mungkin tidak berbaloi berbanding nilai kenderaan.
Walau bagaimanapun, pemilik perlu sedar bahawa sebarang kerosakan pada kereta sendiri akan ditanggung sendiri jika tidak dilindungi.
NCD atau Diskaun Tanpa Tuntutan juga dipengaruhi oleh jenis tuntutan yang dibuat. Tuntutan own damage di bawah polisi komprehensif biasanya akan menyebabkan NCD kembali kepada sifar namun, jika anda dilanggar oleh pihak lain dan membuat tuntutan di bawah polisi pihak ketiga mereka, NCD anda tidak terjejas.
Selain perlindungan asas, pemilik kenderaan juga boleh menambah manfaat tambahan pada polisi komprehensif dan antara yang popular ialah perlindungan banjir, penutup semua pemandu, penunda tanpa had jarak dan perlindungan kecederaan diri.
Manfaat ini memberikan ketenangan fikiran tambahan terutamanya bagi mereka yang kerap memandu jarak jauh atau tinggal di kawasan berisiko banjir.
Proses memperbaharui insurans kereta kini semakin mudah dengan platform perbandingan dalam talian dan pemilik boleh membandingkan harga dari pelbagai syarikat insurans dalam masa beberapa minit.
Selain harga, penting juga untuk memeriksa skop perlindungan, senarai bengkel panel dan reputasi syarikat dalam mengendalikan tuntutan. Jangan hanya memilih premium paling murah tanpa memahami apa yang dilindungi dan apa yang tidak.
Artikel berkaitan: 3 Cara Renew Insurans Kereta Online: Pos Malaysia, Bjak, MyEG
Penulis