Kadar 0% kad kredit adalah tawaran yang nampak menarik tetapi boleh membawa kepada perangkap atau masalah kewangan yang serius jika pengguna tidak memahami sepenuhnya terma dan syarat yang terlibat.
Tawaran kadar 0% ini sering digunakan oleh institusi kewangan untuk menarik pelanggan baru atau menggalakkan pemegang kad sedia ada untuk membuat pembelian besar.
Walaupun ia mungkin kelihatan seperti peluang yang baik untuk menjimatkan faedah, terdapat beberapa aspek penting yang perlu difahami sebelum anda memutuskan untuk menggunakan kad kredit dengan kadar 0%.
Bagaimana Kadar 0% Kad Kredit Berfungsi
Kadar 0% kad kredit biasanya ditawarkan untuk tempoh terhad, biasanya antara 3 hingga 18 bulan, bergantung kepada institusi kewangan yang menawarkannya.
Dalam tempoh ini, anda tidak akan dikenakan faedah ke atas pembelian baru, pemindahan baki, atau kadangkala kedua-duanya dan ini bermakna jika anda membayar baki anda sepenuhnya sebelum tempoh promosi tamat, anda boleh menikmati tempoh tanpa faedah dan menjimatkan wang.
Walau bagaimanapun, jika anda tidak membayar baki sepenuhnya sebelum tempoh promosi tamat, faedah akan dikenakan ke atas baki yang tertunggak, dan dalam banyak kes, faedah ini akan dikira secara retrospektif dari tarikh pembelian asal.
Satu lagi aspek penting yang perlu difahami ialah kadar 0% ini biasanya hanya terpakai kepada jenis transaksi tertentu.
Sebagai contoh, sesetengah kad mungkin menawarkan kadar 0% untuk pembelian baru tetapi tidak untuk pemindahan baki, atau sebaliknya.
Selain itu, kadar 0% ini mungkin hanya terpakai kepada pembelian yang dibuat dalam tempoh tertentu selepas anda membuka akaun, dan pembelian yang dibuat selepas tempoh ini mungkin tertakluk kepada kadar faedah standard.
Oleh itu, adalah penting untuk membaca terma dan syarat dengan teliti untuk memahami jenis transaksi yang layak untuk kadar 0% dan tempoh promosi yang terlibat.
Perangkap Yang Perlu Diperhatikan
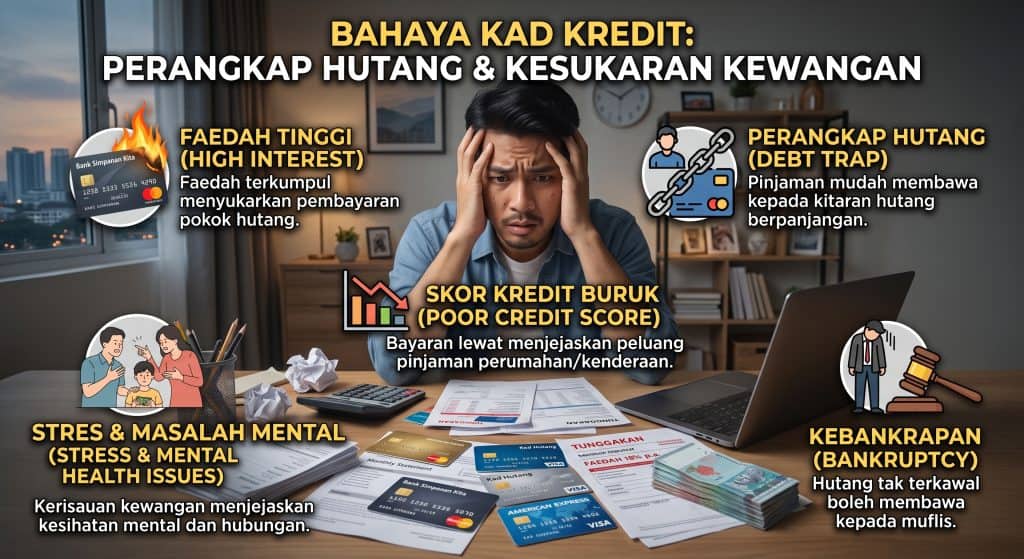
Salah satu perangkap utama kad kredit kadar 0% ialah kadar faedah yang tinggi yang dikenakan selepas tempoh promosi tamat.
Kadar faedah standard ini boleh menjadi jauh lebih tinggi daripada kadar faedah kad kredit biasa, kadangkala melebihi 20% setahun.
Ini bermakna jika anda tidak membayar baki anda sepenuhnya sebelum tempoh promosi tamat, anda mungkin akan dikenakan faedah yang tinggi ke atas baki yang tertunggak.
Dalam banyak kes, faedah ini juga akan dikira secara retrospektif dari tarikh pembelian asal, yang bermaksud anda akan dikenakan faedah untuk keseluruhan tempoh promosi, walaupun anda telah membuat pembayaran sepanjang tempoh tersebut.
Perangkap lain ialah yuran pemindahan baki yang tinggi. Walaupun kadar faedah untuk pemindahan baki mungkin 0%, anda mungkin dikenakan yuran pemindahan baki, biasanya antara 3% hingga 5% daripada jumlah yang dipindahkan.
Ini bermakna jika anda memindahkan baki RM10,000, anda mungkin dikenakan yuran antara RM300 hingga RM500.
Dalam beberapa kes, yuran ini mungkin lebih tinggi daripada faedah yang anda akan jimatkan dengan kadar 0%, terutamanya jika anda merancang untuk membayar baki dalam tempoh yang singkat.
Oleh itu, adalah penting untuk mengira jumlah kos pemindahan baki, termasuk yuran pemindahan baki, sebelum membuat keputusan untuk memindahkan baki ke kad kredit kadar 0%.
Satu lagi perangkap yang biasa ialah syarat pembayaran minimum.
Sesetengah kad kredit kadar 0% mungkin mempunyai syarat pembayaran minimum yang lebih tinggi daripada kad kredit biasa.
Jika anda gagal memenuhi syarat pembayaran minimum ini, anda mungkin kehilangan kadar 0% dan dikenakan kadar faedah penalti yang tinggi, kadangkala melebihi 30%.
Selain itu, sesetengah kad mungkin mempunyai syarat yang lebih ketat, seperti pembayaran penuh untuk pembelian tertentu, untuk mengekalkan kadar 0%.
Oleh itu, adalah penting untuk memahami syarat pembayaran minimum dan syarat lain yang berkaitan dengan kadar 0% sebelum anda memutuskan untuk menggunakan kad kredit ini.
Terma dan Syarat Tersembunyi
Banyak kad kredit kadar 0% mempunyai terma dan syarat tersembunyi yang boleh menjejaskan manfaat kadar 0%. Salah satu terma tersembunyi yang biasa ialah syarat pembelian minimum.
Sesetengah kad mungkin memerlukan anda untuk membuat pembelian minimum dalam tempoh tertentu untuk mengekalkan kadar 0%. Jika anda gagal memenuhi syarat pembelian minimum ini, anda mungkin kehilangan kadar 0% dan dikenakan kadar faedah standard.
Oleh itu, adalah penting untuk memahami syarat pembelian minimum dan syarat lain yang berkaitan dengan kadar 0% sebelum anda memutuskan untuk menggunakan kad kredit ini.
sTerma tersembunyi lain ialah syarat penggunaan kredit, di mana sesetengah kad mungkin mempunyai syarat yang lebih ketat tentang bagaimana anda boleh menggunakan kredit anda.
Sebagai contoh, sesetengah kad mungkin memerlukan anda untuk menggunakan kredit anda untuk pembelian tertentu atau dalam tempoh tertentu untuk mengekalkan kadar 0%.
Jika anda gagal memenuhi syarat penggunaan kredit ini, anda mungkin kehilangan kadar 0% dan dikenakan kadar faedah standard.
Oleh itu, adalah penting untuk memahami syarat penggunaan kredit dan syarat lain yang berkaitan dengan kadar 0% sebelum anda memutuskan untuk menggunakan kad kredit ini.
Satu lagi terma tersembunyi yang perlu diperhatikan ialah syarat penamatan promosi di mana sesetengah kad mungkin mempunyai syarat yang lebih ketat tentang bagaimana dan bila promosi kadar 0% boleh ditamatkan.
Sebagai contoh, sesetengah kad mungkin membenarkan institusi kewangan untuk menamatkan promosi kadar 0% pada bila-bila masa, tanpa notis dan jika promosi ditamatkan, anda mungkin dikenakan kadar faedah standard ke atas baki yang tertunggak.
Oleh itu, adalah penting untuk memahami syarat penamatan promosi dan syarat lain yang berkaitan dengan kadar 0% sebelum anda memutuskan untuk menggunakan kad kredit ini.
Artikel berkaitan: Kad Kredit Perodua – Ini Syarat Kelayakan, Cara Mohon & Ganjaran Ditawarkan
Nasihat kewangan praktikal
Untuk mengelakkan perangkap kad kredit kadar 0%, adalah penting untuk membaca terma dan syarat dengan teliti sebelum anda memutuskan untuk menggunakan kad kredit ini.
Pastikan anda memahami jenis transaksi yang layak untuk kadar 0%, tempoh promosi yang terlibat, dan syarat lain yang berkaitan dengan kadar 0%.
Jika anda tidak pasti tentang mana-mana terma atau syarat, jangan teragak-agak untuk bertanya kepada institusi kewangan yang menawarkan kad kredit ini.
Satu lagi cara untuk mengelakkan perangkap kad kredit kadar 0% ialah dengan membayar baki anda sepenuhnya sebelum tempoh promosi tamat. Ini akan memastikan anda tidak dikenakan faedah yang tinggi ke atas baki yang tertunggak.
Jika anda tidak dapat membayar baki sepenuhnya sebelum tempoh promosi tamat, pertimbangkan untuk memindahkan baki ke kad kredit lain dengan kadar faedah yang lebih rendah sebelum tempoh promosi tamat dan tindakan ini akan membantu anda mengelakkan faedah yang tinggi yang dikenakan selepas tempoh promosi tamat.
Kad kredit kadar 0% boleh menjadi alat kewangan yang berguna jika digunakan dengan bijak namun ia juga boleh menjadi perangkap jika anda tidak memahami sepenuhnya terma dan syarat yang terlibat.
Oleh itu, adalah penting untuk membaca terma dan syarat dengan teliti, membayar baki anda sepenuhnya sebelum tempoh promosi tamat, dan mengelakkan pembelian yang tidak perlu.
Penulis