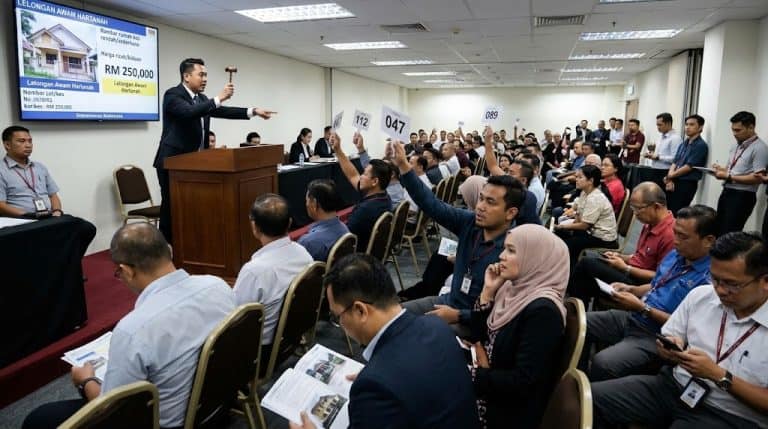
Deposit beli rumah lelong sememangnya boleh hangus jika pinjaman perumahan anda tidak diluluskan dan ini adalah antara risiko paling menakutkan dalam pelaburan hartanah lelong.
Ramai pembeli rumah lelong teruja apabila berjaya memenangi bidaan pada harga jauh lebih rendah daripada nilai pasaran, tetapi mereka sering terlupa bahawa kemenangan bidaan hanyalah permulaan kepada satu proses yang penuh dengan tanggungjawab kewangan.
Bayaran deposit yang dibuat pada hari lelongan itu bukanlah bayaran yang boleh dipulangkan sesuka hati jika berlaku masalah kemudian hari.
Memahami sebab-sebab deposit boleh hangus serta cara mengelakkannya adalah pengetahuan asas yang wajib dikuasai sebelum anda mengangkat tangan untuk membida.
Jenis Lelongan dan Keperluan Deposit
Terdapat dua jenis lelongan utama di Malaysia yang mempunyai keperluan deposit yang berbeza. Jenis pertama ialah Loan Agreement Cum Assignment (LACA), yang merupakan lelongan yang diuruskan oleh bank bagi hartanah tanpa individual atau Strata Title.
Dalam lelongan LACA, pembeli perlu membayar deposit 5% daripada harga bidaan yang berjaya dan baki daripada keseluruhan harga rumah LACA perlu diselesaikan dalam masa 90 hari selepas bidaan yang berjaya.
Jenis kedua ialah lelongan non-LACA, yang diuruskan oleh High Court (Mahkamah Tinggi) bagi hartanah yang ada individual atau Strata Title.
Dalam lelongan non-LACA, pembeli perlu membayar deposit 10% daripada harga bidaan yang berjaya dan baki harga perlu diselesaikan dalam masa 120 hari selepas bidaan yang berjaya.
Perbezaan dalam keperluan deposit beli rumah lelong antara kedua-dua jenis lelongan ini adalah penting untuk difahami oleh pembeli sebelum menyertai sebarang bidaan.
Sebab-Sebab Utama Pinjaman Rumah Lelong Ditolak
Terdapat beberapa faktor yang sering menyebabkan permohonan pinjaman untuk rumah lelong ditolak oleh bank.
- Faktor pertama dan paling lazim ialah masalah rekod kredit pemohon sendiri, seperti rekod CCRIS atau CTOS yang kurang memuaskan akibat tunggakan pinjaman terdahulu atau sejarah pembayaran yang tidak konsisten.
- Faktor kedua ialah isu geran hartanah tersebut. Rumah lelong yang mempunyai geran lease yang tinggal kurang daripada 30 tahun, unit di bawah master title, kaveat yang belum diselesaikan, atau lot Bumiputera yang tidak layak dibeli oleh pembeli bukan Bumiputera semuanya boleh menyebabkan bank menolak permohonan.
- Faktor ketiga yang sangat penting ialah jurang penilaian. Bank akan membuat penilaian sendiri terhadap nilai hartanah tersebut, dan jika nilai pasaran yang dinilai lebih rendah daripada harga bidaan anda, bank hanya akan membiayai sehingga nilai penilaian tersebut, bukan harga bidaan.
Dalam situasi ini, anda perlu menampung perbezaan tersebut dengan wang tunai sendiri, dan jika gagal berbuat demikian, deposit beli rumah lelong anda akan tetap hangus.
Semakan Dokumen dan Status Hartanah Sebelum Bida
Sebelum membuat keputusan untuk membida, adalah penting untuk membuat semakan menyeluruh terhadap dokumen-dokumen berkaitan hartanah tersebut.
Dokumen Proclamation of Sale dan Conditions of Sale perlu dibaca dengan teliti, terutamanya bahagian yang menyatakan syarat pembayaran, tempoh penyelesaian, dan tanggungjawab pembeli terhadap bil-bil tertunggak.
Anda juga perlu membuat carian rasmi di Pejabat Tanah untuk memastikan status geran, ada atau tidak kaveat, serta baki tempoh pajakan tanah. Jika hartanah tersebut adalah unit strata, pastikan strata title telah dikeluarkan dan tiada tunggakan caj penyelenggaraan yang besar.
Semua maklumat ini bukan sahaja membantu anda menilai sama ada hartanah tersebut bankable, malah ia juga mempengaruhi keputusan bank dalam meluluskan pinjaman anda.
Kegagalan membuat semakan yang teliti boleh menyebabkan anda terperangkap dengan hartanah yang tidak boleh dibiayai, dan akhirnya deposit beli rumah lelong yang telah dibayar akan lenyap begitu sahaja.
Cara Elak Deposit Hangus
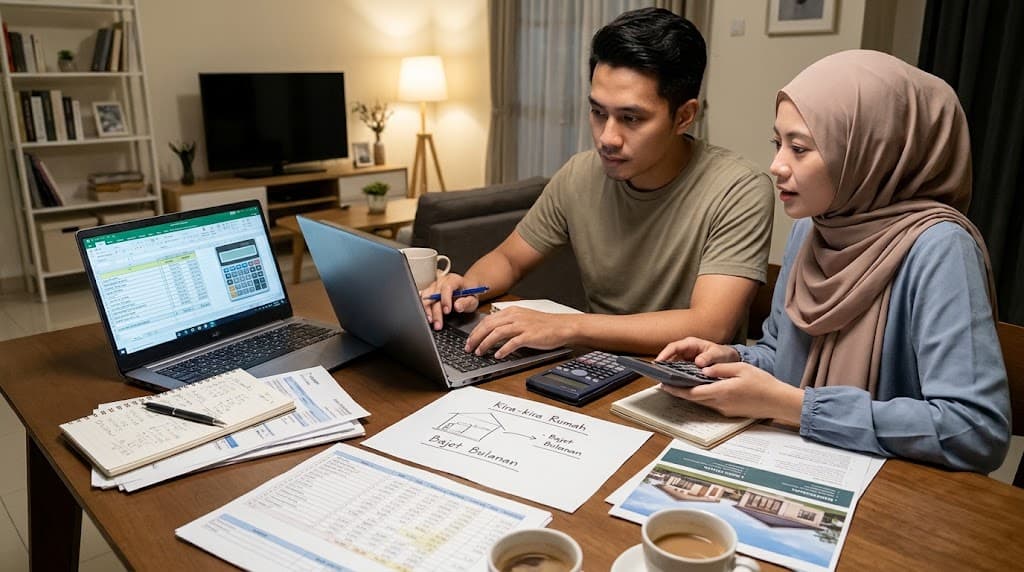
Terdapat beberapa langkah yang boleh diambil oleh pembeli untuk mengelakkan deposit beli rumah lelong daripada hangus.
- Pertama, pembeli disarankan untuk mendapatkan kelulusan pinjaman pra-lulus (pre-approval) daripada bank sebelum menyertai sebarang bidaan. Ini akan memberikan pembeli gambaran yang lebih jelas tentang jumlah pinjaman yang mereka boleh peroleh dan mengurangkan risiko pinjaman tidak diluluskan selepas memenangi bidaan.
- Kedua, pembeli perlu menetapkan had maksimum bidaan berdasarkan kemampuan pinjaman mereka. Ini bermakna pembeli tidak seharusnya membida lebih daripada jumlah yang mereka mampu bayar, walaupun rumah tersebut kelihatan menarik. Pembeli juga perlu mengambil kira kos tambahan seperti kos guaman, kos pembaikan, dan bil tertunggak apabila menetapkan had bidaan mereka.
- Ketiga, pembeli disarankan untuk memilih rumah yang ‘bankable’, iaitu rumah yang lebih mudah untuk diluluskan pinjaman oleh bank. Ini termasuk rumah yang mempunyai geran yang jelas, tiada masalah undang-undang, dan nilai pasaran yang stabil. Pembeli juga boleh mencari banker yang biasa mengendalikan pinjaman rumah lelong, kerana mereka mungkin lebih memahami proses dan risiko yang terlibat.
Artikel berkaitan: Rebet Tunai (Cashback) Beli Rumah: Peluang atau Perangkap Hutang?
Apa Yang Boleh Dilakukan Jika Pinjaman Sudah Ditolak?
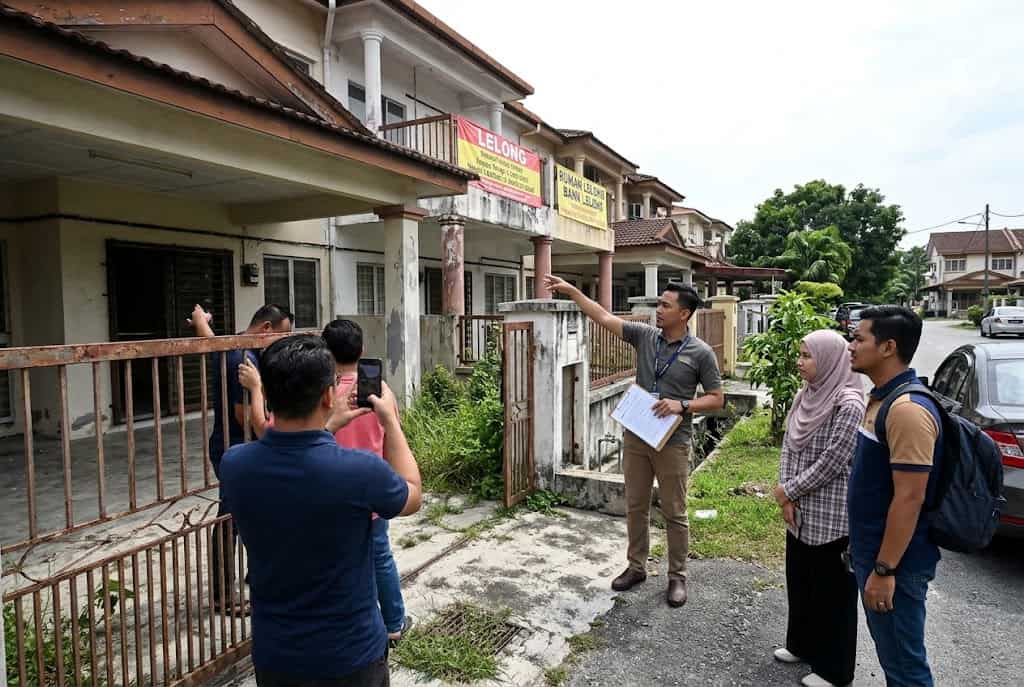
Jika pinjaman anda telah ditolak selepas anda memenangi bidaan, terdapat beberapa langkah yang mungkin boleh diambil bergantung kepada situasi.
Langkah pertama adalah berunding dengan pihak bank pelelong untuk memohon lanjutan tempoh penyelesaian.
Sesetengah bank mungkin bersedia memberikan lanjutan jika anda boleh menunjukkan bukti bahawa permohonan pinjaman sedang diproses dengan bank lain.
Langkah kedua adalah mencuba permohonan dengan bank lain yang mungkin mempunyai kriteria penilaian yang berbeza.
Namun, perlu diingatkan bahawa peluang untuk berjaya selepas penolakan pertama adalah lebih rendah, dan anda perlu bertindak pantas sebelum tempoh penyelesaian tamat.
Jika semua usaha gagal, maka deposit beli rumah lelong anda akan dirampas, dan anda perlu menerima hakikat bahawa kerugian tersebut adalah kos pembelajaran yang mahal dalam pelaburan hartanah lelong.
Oleh itu, pencegahan adalah jauh lebih baik daripada cuba menyelesaikan masalah selepas ia berlaku.
Penulis