Balloon payment adalah satu konsep penting dalam pembiayaan kereta yang perlu difahami oleh pembeli kereta, terutamanya mereka yang ingin memiliki kenderaan dengan ansuran bulanan yang lebih rendah.
Balloon payment merujuk kepada pembayaran akhir yang besar yang perlu dibayar pada akhir tempoh pinjaman, selepas pembayaran bulanan yang lebih rendah sepanjang tempoh pinjaman.
Dalam konteks pembiayaan kereta, jenis pembiayaan seperti ini sering digunakan sebagai pilihan pembiayaan alternatif yang membolehkan pembeli kereta menikmati ansuran bulanan yang lebih rendah, tetapi perlu bersedia untuk membayar jumlah yang besar pada akhir tempoh pinjaman.
Dalam pasaran Malaysia, mekanisme ini semakin popular sebagai satu alternatif kepada pinjaman sewa beli konvensional, terutamanya bagi pembeli yang ingin menikmati bayaran bulanan yang lebih rendah pada peringkat awal pemilikan kereta.
Definisi dan Konsep Asas Balloon Payment
Balloon payment adalah sejenis struktur pinjaman di mana peminjam membuat pembayaran bulanan yang lebih rendah untuk tempoh tertentu, diikuti dengan pembayaran akhir yang besar.
Dalam konteks pembiayaan kereta, ini bermakna pembeli kereta boleh menikmati ansuran bulanan yang lebih rendah sepanjang tempoh pinjaman, tetapi perlu membayar jumlah yang besar pada akhir tempoh pinjaman.
Konsep ini berbeza dengan pinjaman konvensional di mana pembayaran bulanan adalah konsisten sepanjang tempoh pinjaman dan pinjaman dilunaskan sepenuhnya pada akhir tempoh.
Balloon payment biasanya dikira berdasarkan nilai sisa kenderaan pada akhir tempoh pinjaman dan nilai sisa ini adalah anggaran nilai kenderaan pada akhir tempoh pinjaman, selepas mengambil kira susut nilai.
Sebagai contoh, jika kenderaan berharga RM100,000 dan nilai sisa pada akhir tempoh pinjaman adalah RM30,000, maka balloon payment akan menjadi RM30,000.
Ini bermakna peminjam hanya perlu membiayai RM70,000 sepanjang tempoh pinjaman, yang menghasilkan ansuran bulanan yang lebih rendah.
Bagaimana Balloon Payment Berfungsi
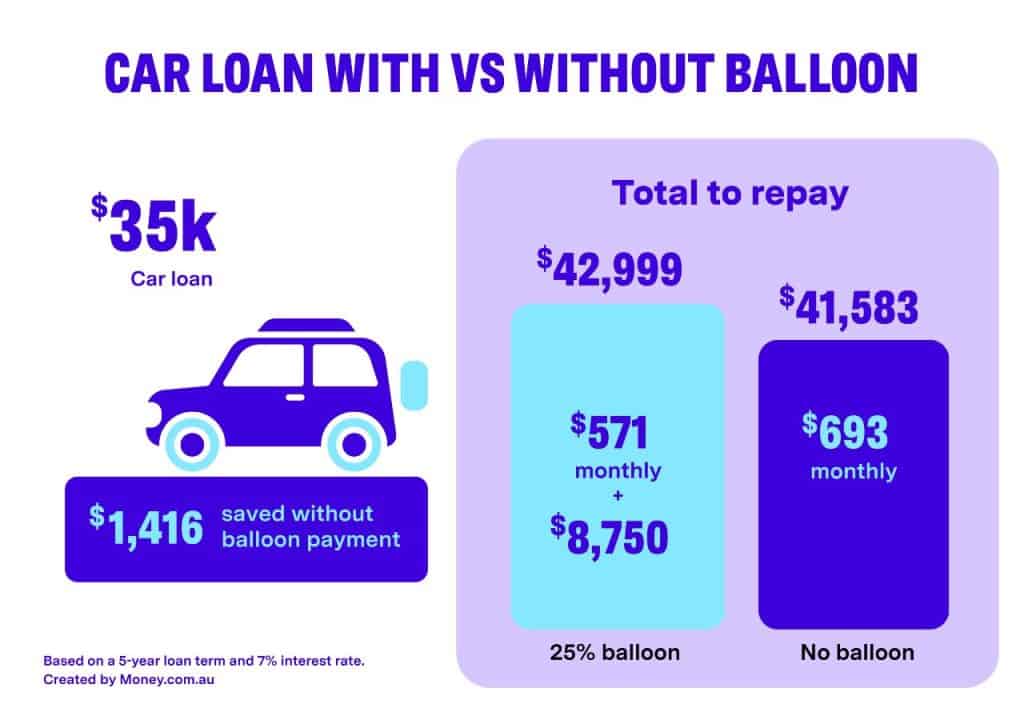
Dalam pembiayaan kereta dengan balloon payment, pembeli kereta biasanya membayar bayaran pendahuluan, diikuti dengan ansuran bulanan yang lebih rendah sepanjang tempoh pinjaman.
Pada akhir tempoh pinjaman, pembeli kereta perlu membayar balloon payment yang biasanya merupakan nilai sisa kenderaan.
Pembeli kereta mempunyai beberapa pilihan pada akhir tempoh pinjaman: mereka boleh membayar balloon payment secara tunai, membiayai semula baki pinjaman, atau menjual kenderaan untuk menampung baki pinjaman ini.
Sebagai contoh, jika anda membeli kereta berharga RM100,000 dengan tempoh pinjaman 5 tahun dan nilai sisa RM30,000, anda mungkin perlu membayar bayaran pendahuluan 10% (RM10,000), diikuti dengan ansuran bulanan yang lebih rendah berdasarkan RM70,000 (RM100,000 – RM30,000) sepanjang tempoh pinjaman.
Pada akhir tempoh pinjaman, anda perlu membayar balloon payment sebanyak RM30,000.
Artikel berkaiitan: Kaedah Pengurangan Baki Pinjaman Kereta: Apa Yang Pengguna Perlu Tahu
Kelebihan Balloon Payment
Salah satu kelebihan utama balloon payment adalah ansuran bulanan yang lebih rendah, menjadikan pembiayaan kereta lebih mampu milik terutamanya bagi pembeli kereta yang mempunyai bajet bulanan yang terhad.
Dengan ansuran bulanan yang lebih rendah, pembeli kereta boleh menikmati kenderaan yang lebih mahal atau menyimpan lebihan wang untuk perbelanjaan lain.
Kelebihan lain ialah fleksibiliti pada akhir tempoh pinjaman dimana pembeli kereta mempunyai pilihan untuk membayar bakki pinjaman secara tunai, membiayai semula baki pinjaman atau menjual kenderaan untuk menampung bayaran baki pinjaman.
Ini memberikan pembeli kereta lebih banyak pilihan dan fleksibiliti dalam menguruskan kewangan mereka pada akhir tempoh pinjaman.
Jenis pembiayaan seperti ini juga boleh menjadi pilihan yang baik bagi pembeli kereta yang merancang untuk menukar kenderaan pada akhir tempoh pinjaman.
Jika nilai kenderaan pada akhir tempoh pinjaman lebih tinggi daripada balloon payment, pembeli kereta boleh menjual kenderaan dan menggunakan lebihan wang untuk bayaran pendahuluan kenderaan baharu.
Kekurangan dan Risiko
Walaupun balloon payment menawarkan ansuran bulanan yang lebih rendah, ia juga datang dengan beberapa kekurangan dan risiko.
Salah satu risiko utama ialah pembeli kereta perlu membayar jumlah yang besar pada akhir tempoh pinjama jadi Jika pembeli kereta tidak mempunyai simpanan yang mencukupi atau tidak dapat membiayai semula baki pinjaman, mereka mungkin menghadapi kesukaran untuk membayar.
Risiko lain ialah nilai kenderaan pada akhir tempoh pinjaman mungkin lebih rendah daripada jangkaan.
Jika nilai kenderaan pada akhir tempoh pinjaman lebih rendah daripada balloon payment, pembeli kereta mungkin perlu menambah wang tambahan untuk menampung balloon payment apabila menjual kenderaan.
Selain itu, jenis pembiayaan seperti ini juga mungkin datang dengan kadar faedah yang lebih tinggi berbanding pinjaman konvensional dan ini bermakna pembeli kereta mungkin membayar lebih banyak faedah sepanjang tempoh pinjaman, walaupun ansuran bulanan lebih rendah.
Jenis pembiayaan seperti ini mungkin sesuai untuk pembeli kereta yang mempunyai bajet bulanan yang terhad tetapi menjangkakan peningkatan pendapatan pada masa hadapan.
Dengan ansuran bulanan yang lebih rendah, pembeli kereta boleh menikmati kenderaan yang lebih mahal dan membayar lebih banyak apabila pendapatan mereka meningkat.
Jenis pembiayaan seperti ini juga sesuai untuk pembeli kereta yang merancang untuk menukar kenderaan pada akhir tempoh pinjaman.
Jika nilai kenderaan pada akhir tempoh pinjaman lebih tinggi daripada balloon payment, pembeli kereta boleh menjual kenderaan dan menggunakan lebihan wang untuk bayaran pendahuluan kenderaan baharu.
Penulis